Delta et delta cumulé (CVD) en trading futures
Ask moins bid, barre par barre et sur toute la séance : lire le delta et le CVD face au prix, repérer une divergence et la trader avec un stop défini.
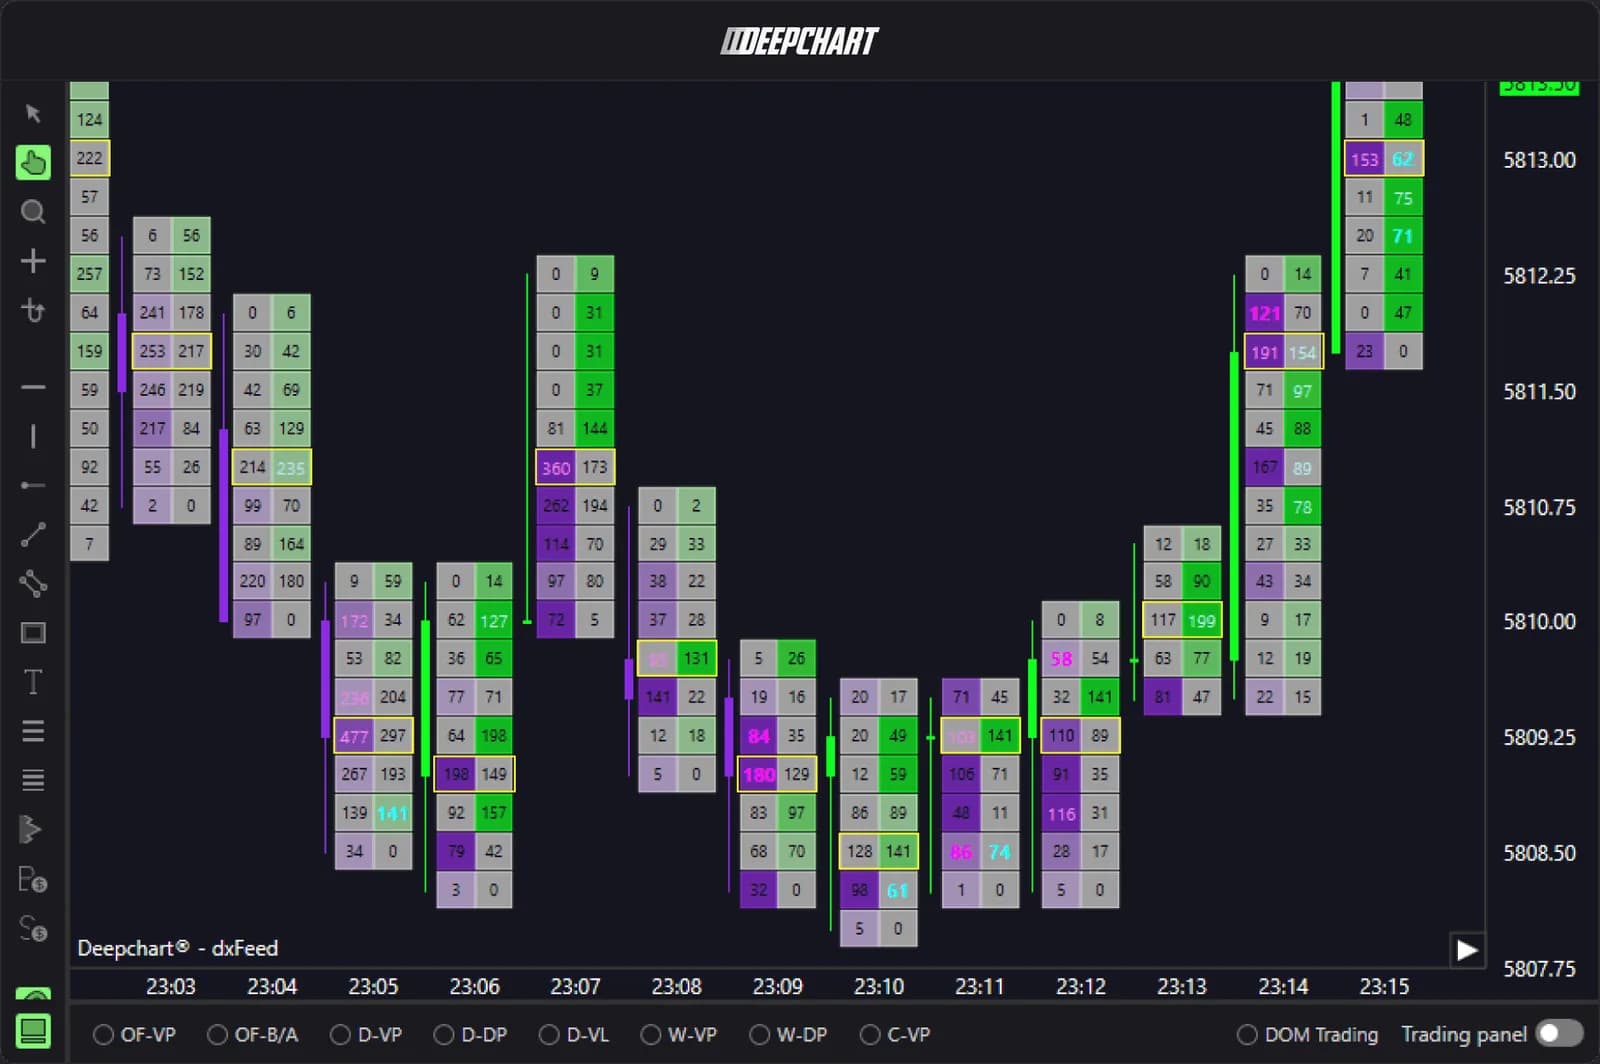
Le delta, c'est le volume acheté à l'ask moins le volume vendu au bid : il compte quel camp était agressif dans une barre, ou sur un prix à l'intérieur de celle-ci. Le delta cumulé (CVD, cumulative volume delta) additionne ces deltas de barre depuis l'ouverture de la séance. Aucun des deux ne dit où va le prix. Lus face au prix, ils indiquent si un mouvement est poussé par des ordres agressifs ou s'il avance sans eux.
Ce que mesure le delta
Le delta mesure l'écart entre achats agressifs et ventes agressives sur une tranche de temps ou de prix. Chaque trade a deux côtés : un ordre limite en attente et un ordre au marché qui vient le frapper. L'ordre au marché est l'agresseur. Quand un acheteur lève l'offre, le volume compte à l'ask. Quand un vendeur frappe le bid, il compte au bid.
- Le delta de barre : volume à l'ask moins volume au bid sur toute la barre. Une barre avec 2 300 contrats à l'ask et 1 800 au bid affiche un delta de +500.
- Le delta par prix : la même soustraction, ligne par ligne, dans un footprint. Il montre où l'agression a eu lieu dans la barre : sur le plus haut, sur le plus bas ou au milieu.
Si les cases du footprint vous sont encore étrangères, commencez par lire un footprint : le delta est le premier chiffre qu'on en tire.
Le delta cumulé sur la séance
Le delta cumulé est la somme de tous les deltas de barre depuis un point de départ choisi, en général l'ouverture de la séance. Chaque nouvelle barre ajoute son delta au total : +500 après un total de +1 200 donne +1 700, et une barre suivante à -900 le ramène à +800.
Le niveau du CVD compte moins que sa pente. Un CVD qui monte signifie que les acheteurs agressifs ont dominé sur la période. Un CVD plat pendant une hausse signifie que le prix monte sans agression nette derrière lui. Le chiffre lui-même dépend de l'endroit où vous avez commencé à compter : comparez la forme de la courbe à celle du prix, pas le chiffre du jour à celui de la veille.
Pourquoi la donnée agresseur compte
Le delta ne vaut que par la façon dont chaque trade est étiqueté acheteur ou vendeur. Il existe deux manières d'obtenir cette étiquette.
| Méthode | Comment le côté est décidé | Précision |
|---|---|---|
| Indicateur agresseur de la bourse (données tick du CME) | Les données du CME marquent chaque trade du côté qui l'a initié | Exacte, trade par trade |
| Règle du tick ou comparaison bid/ask | Un trade sur un tick haussier, ou à l'ask, est compté comme achat ; sur un tick baissier, ou au bid, comme vente | Estimée, pire en marché rapide |
L'estimation se dégrade quand beaucoup de trades passent au même prix, quand la cotation bouge entre deux exécutions, ou quand les données sont agrégées en paquets d'une seconde ou d'une minute. Un jour calme, les deux méthodes se ressemblent. Sur un pic de news, elles peuvent diverger de plusieurs milliers de contrats.
DeepChartsOFF lit le côté agresseur dans le flux MBO : delta et CVD sont construits à partir de l'indicateur de la bourse, pas déduits du sens du tick. Quelle que soit votre plateforme, vérifiez comment elle étiquette les trades avant de vous fier à une divergence de delta sur une ouverture rapide.
Comment lire le delta et le CVD
Le delta et le CVD se lisent face au prix : le signal tient dans l'accord ou le désaccord, jamais dans le nombre seul.
La confirmation
La confirmation, c'est le prix et le CVD qui montent ensemble, ou baissent ensemble. De nouveaux plus hauts sur le prix avec de nouveaux plus hauts sur le CVD disent que les acheteurs agressifs paient encore pour monter. C'est le cas ennuyeux et sain. Il plaide pour rester avec le mouvement, pas pour le contrer.
La divergence
La divergence, c'est le prix qui marque un nouvel extrême sans que le CVD suive. Le prix fait un plus haut plus haut, le CVD un plus haut plus bas : les acheteurs poussent moins fort pour y arriver. Souvent, cela veut dire qu'un vendeur passif est posé sur le plus haut et absorbe les achats, ou que le mouvement profite d'une liquidité mince, avec des offres retirées plutôt que prises, au lieu d'une nouvelle demande agressive. La différence entre ces deux cas est traitée dans absorption ou épuisement.
Le delta aux extrêmes
Le delta sur le plus haut ou le plus bas d'une barre montre qui était actif au point de retournement. Un fort delta positif sur le plus haut sans progression au-dessus, ce sont des achats qui ont échoué : quelqu'un de passif a pris l'autre côté. Peu ou pas de delta sur l'extrême, après un delta fort dans le corps du mouvement, suggère que les agresseurs se sont simplement arrêtés. Le premier motif est de l'absorption, le second ressemble davantage à de l'épuisement.
Delta min, delta max et retournement du delta
Le delta min et le delta max sont les valeurs la plus basse et la plus haute atteintes par le delta de la barre pendant sa formation. Le delta de clôture n'est que la dernière d'entre elles. Une barre qui clôture à +150 après être descendue à -700 ne raconte pas la même histoire qu'une barre allée droit à +150 : les vendeurs menaient au début, les acheteurs ont repris la main.
Le retournement du delta (delta flip) rend ce renversement visible : le delta de la barre change de signe, de fortement négatif à positif ou l'inverse, et clôture près de l'autre extrême. Sur un support, une barre qui plonge vers un delta min important puis repasse positive est souvent la lecture footprint la plus nette d'une vente avortée.
Un exemple chiffré sur le NQ
Voici une séquence hypothétique de cinq barres de 5 minutes sur le NQ, avec un CVD qui part de zéro au début de la séquence.
| Barre | Clôture | Delta | CVD |
|---|---|---|---|
| 1 | 21 040,00 | +850 | +850 |
| 2 | 21 062,50 | +1 120 | +1 970 |
| 3 | 21 048,75 | -730 | +1 240 |
| 4 | 21 068,25 | +310 | +1 550 |
| 5 | 21 045,25 | -640 | +910 |
Les barres 1 et 2 confirment : prix en hausse, delta franchement positif, CVD sur un plus haut à +1 970. La barre 3 recule, vendeurs aux commandes. La barre 4 clôture sur un nouveau plus haut, 5,75 points au-dessus de la barre 2, mais avec un delta de seulement +310 : le CVD atteint +1 550, bien sous son sommet de +1 970. C'est la divergence. Le prix est monté plus haut avec moins d'un tiers des achats agressifs dont la barre 2 avait eu besoin.
Sur le footprint, c'est le plus haut de la barre 4 qu'il faut regarder. Si les lignes du haut montrent des achats à l'ask qui calent (delta par prix positif sur le plus haut, aucune progression), cela colle avec un vendeur passif qui absorbe la poussée. La barre 5 confirme ensuite : delta négatif, clôture revenue sous la barre 3, CVD qui retombe à +910.
Là où le delta trompe
Le delta compte l'agression, il ne mesure pas la direction, et il a quatre pièges courants.
- Le delta n'est pas la direction. Une barre peut clôturer en hausse avec un delta négatif. Un delta positif dit que les acheteurs étaient agressifs, pas qu'ils avaient raison.
- Les ordres passifs font aussi bouger le prix. Le prix monte quand des offres sont retirées ou que des bids remontent, même avec des vendeurs qui frappent le bid. De gros acheteurs passifs peuvent porter le marché sur un delta négatif. C'est pour cela qu'on lit le delta avec le carnet ou une heatmap, pas seul.
- La remise à zéro de la séance. Le CVD repart d'un point que vous choisissez : l'ouverture Globex, l'ouverture cash ou une heure personnalisée. La même journée donne des courbes de CVD différentes selon ce réglage. Choisissez-en un et gardez-le.
- Le rollover. Pendant la semaine de roll, le volume passe du contrat qui expire au suivant. Un CVD sur l'ancien contrat s'éteint pour des raisons qui n'ont rien à voir avec les acheteurs ou les vendeurs, et un graphique continu peut afficher un saut au moment de la bascule. Vérifiez que vous lisez le contrat qui porte le volume.
L'utiliser sur une entrée avec un stop défini
Le delta et le CVD servent au mieux de filtre sur un niveau déjà prévu, avec un stop fixé par le prix, pas par l'indicateur. Dans l'exemple ci-dessus, une vente n'aurait de sens qu'après la confirmation de la barre 5. Supposons que le plus haut de la barre 4 soit à 21 072,00 : le stop se place un tick au-dessus, à 21 072,25, et l'entrée se fait à la clôture de la barre 5, à 21 045,25.
Cela fait 27 points de risque, soit 108 ticks. Sur un NQ à 5 dollars le tick, 540 dollars. Prenez une évaluation hypothétique de 50K avec un drawdown de 2 000 dollars : un seul NQ engage plus d'un quart de la marge sur une seule idée. Trois MNQ à 0,50 dollar le tick risquent 162 dollars, ce qui laisse de la place pour une série de pertes. Le calculateur de taille de position fait ce calcul pour n'importe quel stop et instrument, et comment réussir une évaluation de prop firm futures explique pourquoi la taille compte plus que le setup.
Si le prix touche le stop, la lecture de la divergence était fausse, et cela arrive souvent. Un stop défini sert à ce qu'avoir tort coûte un montant connu.
Pour voir ces lectures sur des données MBO en direct, commencez par les outils footprint et CVD, sur une plateforme à laquelle le flux de votre prop firm peut se connecter.
Les firmes qui acceptent DeepCharts