Delta und kumulatives Delta (CVD) erklärt
Ask minus Bid, Kerze für Kerze und über die Session: Delta und CVD gegen den Preis lesen, Divergenzen erkennen und mit festem Stop handeln.
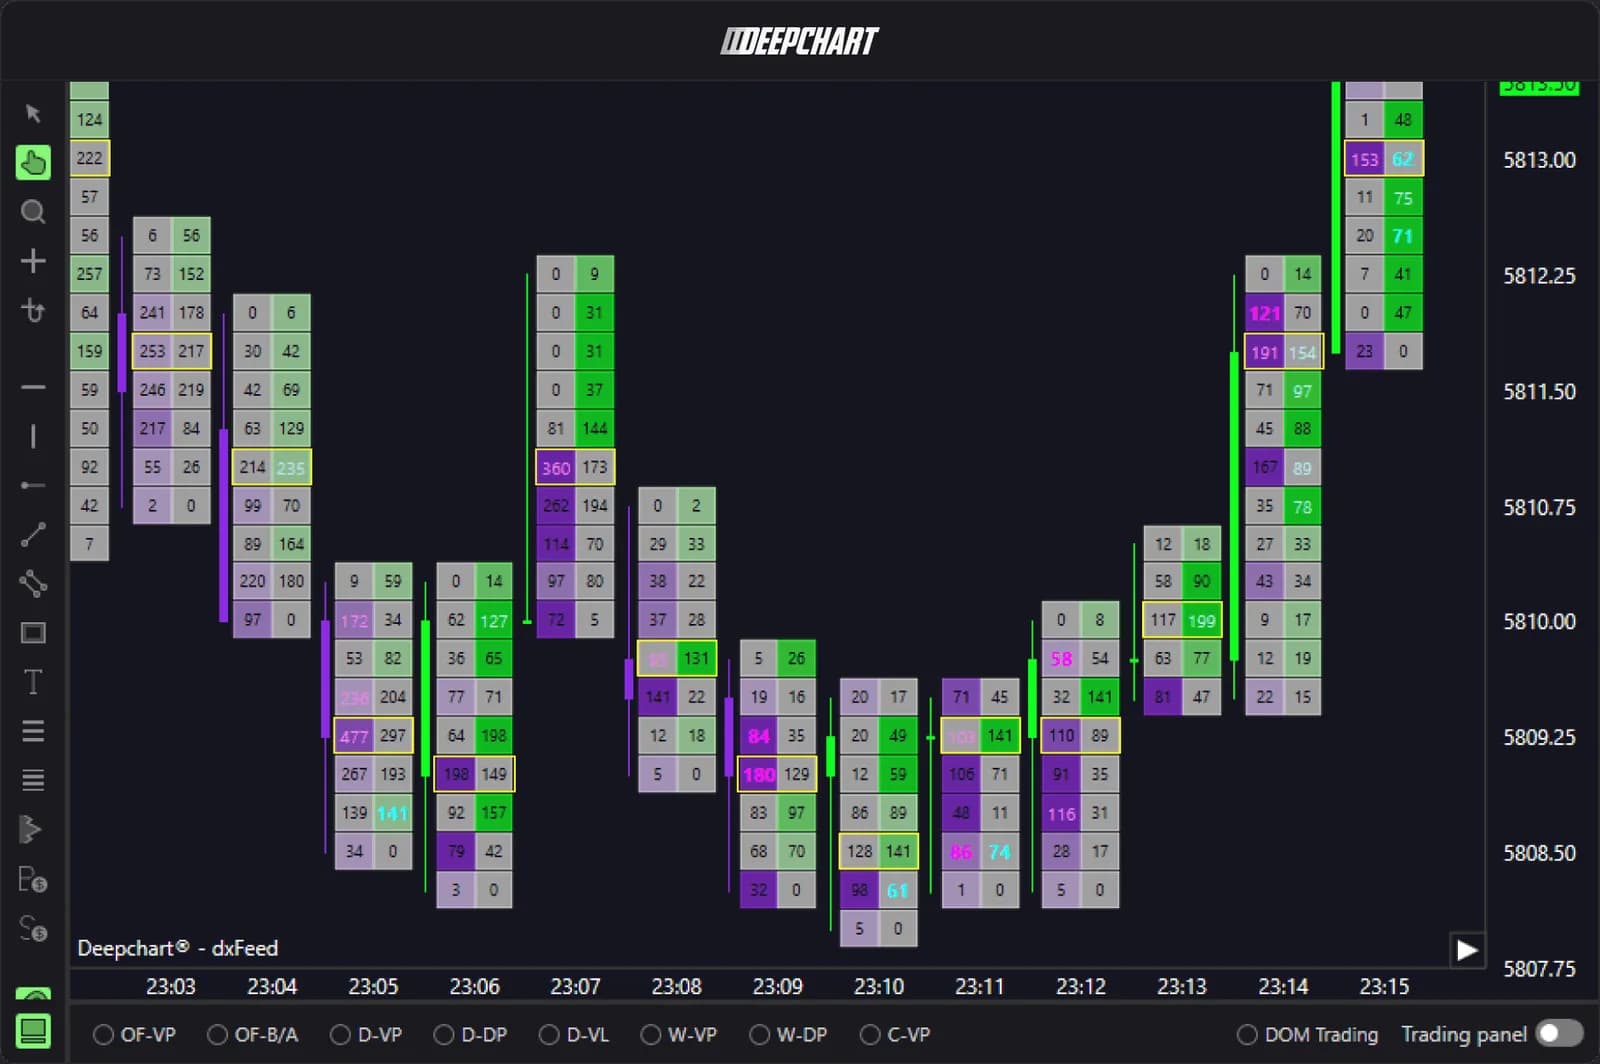
Delta ist das am Ask gekaufte Volumen minus das in den Bid verkaufte Volumen: Es zählt, welche Seite in einer Kerze aggressiv war, oder auf einem einzelnen Preis darin. Das kumulative Delta (CVD, Cumulative Volume Delta) ist die laufende Summe dieser Kerzen-Deltas seit Sessionbeginn. Keins von beiden sagt dir, wohin der Preis geht. Gegen den Preis gelesen zeigen sie, ob eine Bewegung von aggressiven Orders getragen wird oder ohne sie läuft.
Was Delta misst
Delta misst den Unterschied zwischen aggressiven Käufen und aggressiven Verkäufen in einem bestimmten Zeit- oder Preisabschnitt. Jeder Trade hat zwei Seiten: eine ruhende Limit-Order und eine Market-Order, die sie trifft. Die Market-Order ist der Aggressor. Nimmt ein Käufer das Angebot ab, zählt das Volumen am Ask. Verkauft ein Verkäufer in den Bid, zählt es am Bid.
- Kerzen-Delta: Ask-Volumen minus Bid-Volumen der ganzen Kerze. Eine Kerze mit 2.300 Kontrakten am Ask und 1.800 am Bid hat ein Delta von +500.
- Delta pro Preis: dieselbe Rechnung, Zeile für Zeile, im Footprint. Es zeigt, wo in der Kerze die Aggression stattfand: am Hoch, am Tief oder in der Mitte.
Sind dir die Footprint-Zellen noch neu, fang mit einen Footprint lesen an: Delta ist die erste Zahl, die auf ihnen aufbaut.
Kumulatives Delta über die Session
Das kumulative Delta ist die Summe aller Kerzen-Deltas seit einem gewählten Startpunkt, meist der Sessioneröffnung. Jede neue Kerze addiert ihr Delta zur Summe: +500 auf eine Summe von +1.200 ergibt +1.700, und eine folgende Kerze mit -900 bringt sie auf +800.
Der Stand des CVD zählt weniger als seine Steigung. Ein steigendes CVD heißt, dass aggressive Käufer im Zeitraum dominiert haben. Ein flaches CVD in einer Rally heißt, dass der Preis ohne Netto-Aggression dahinter steigt. Die Zahl selbst hängt davon ab, wo du zu zählen begonnen hast: Vergleiche die Form der Linie mit der Form des Preises, nicht den heutigen Wert mit dem von gestern.
Warum die Aggressor-Daten zählen
Delta ist nur so gut wie die Art, wie jeder Trade als Kauf oder Verkauf markiert wird. Es gibt zwei Wege zu dieser Markierung.
| Methode | Wie die Seite bestimmt wird | Genauigkeit |
|---|---|---|
| Aggressor-Flag der Börse (CME-Tickdaten) | Die CME-Marktdaten markieren jeden Trade mit der Seite, die ihn ausgelöst hat | Exakt, Trade für Trade |
| Tick-Regel oder Bid/Ask-Vergleich | Ein Trade auf einem Uptick oder am Ask gilt als Kauf, auf einem Downtick oder am Bid als Verkauf | Geschätzt, am schlechtesten in schnellen Märkten |
Die Schätzung versagt, wenn viele Trades auf demselben Preis drucken, wenn sich die Quote zwischen zwei Prints bewegt oder wenn die Daten in Sekunden- oder Minutenpakete zusammengefasst werden. An einem ruhigen Tag sehen beide Methoden ähnlich aus. Bei einem News-Spike können sie um Tausende Kontrakte auseinanderliegen.
DeepChartsOFF liest die Aggressor-Seite aus dem MBO-Feed: Delta und CVD entstehen aus dem Börsen-Flag, nicht aus der Tick-Richtung geschätzt. Egal welche Plattform du nutzt: Prüfe, wie sie Trades markiert, bevor du einer Delta-Divergenz in einer schnellen Eröffnung traust.
Wie man Delta und CVD liest
Delta und CVD werden gegen den Preis gelesen: Das Signal liegt in Übereinstimmung oder Widerspruch, nie in der Zahl allein.
Bestätigung
Bestätigung heißt: Preis und CVD steigen gemeinsam oder fallen gemeinsam. Neue Hochs im Preis mit neuen Hochs im CVD sagen, dass aggressive Käufer noch bereit sind, höhere Preise zu zahlen. Das ist der langweilige, gesunde Fall. Er spricht dafür, mit der Bewegung zu gehen, nicht dagegen.
Divergenz
Divergenz heißt: Der Preis markiert ein neues Extrem, das CVD aber nicht. Der Preis macht ein höheres Hoch, das CVD ein tieferes Hoch: Käufer drücken weniger stark, um dorthin zu kommen. Oft sitzt dann ein passiver Verkäufer am Hoch und absorbiert die Käufe, oder die Bewegung lebt von dünner Liquidität, mit zurückgezogenen statt abgenommenen Angeboten, statt von frischer aggressiver Nachfrage. Den Unterschied zwischen beiden Fällen erklärt Absorption oder Erschöpfung.
Delta an den Extremen
Das Delta am Hoch oder Tief einer Kerze zeigt, wer am Wendepunkt aktiv war. Starkes positives Delta am Hoch ohne Fortschritt darüber sind Käufe, die gescheitert sind: Jemand Passives hat die Gegenseite genommen. Wenig oder kein Delta am Extrem, nach starkem Delta im Körper der Bewegung, deutet darauf hin, dass die Aggressoren einfach aufgehört haben. Das erste Muster ist Absorption, das zweite sieht eher nach Erschöpfung aus.
Min-Delta, Max-Delta und Delta-Flip
Min- und Max-Delta sind der tiefste und der höchste Wert, den das Delta der Kerze während ihrer Bildung erreicht hat. Das Schluss-Delta ist nur der letzte davon. Eine Kerze, die bei +150 schließt, aber zwischendurch bei -700 stand, erzählt etwas anderes als eine, die direkt auf +150 lief: Verkäufer hatten anfangs die Kontrolle, Käufer haben sie zurückgeholt.
Ein Delta-Flip macht diese Umkehr sichtbar: Das Delta der Kerze wechselt das Vorzeichen, von deutlich negativ zu positiv oder umgekehrt, und schließt nahe am anderen Extrem. An einer Unterstützung ist eine Kerze, die auf ein großes Min-Delta fällt und dann positiv dreht, oft die klarste Footprint-Lesart eines gescheiterten Abverkaufs.
Ein Rechenbeispiel im NQ
Hier eine hypothetische NQ-Sequenz aus fünf 5-Minuten-Kerzen, das CVD startet zu Beginn der Sequenz bei null.
| Kerze | Schluss | Delta | CVD |
|---|---|---|---|
| 1 | 21.040,00 | +850 | +850 |
| 2 | 21.062,50 | +1.120 | +1.970 |
| 3 | 21.048,75 | -730 | +1.240 |
| 4 | 21.068,25 | +310 | +1.550 |
| 5 | 21.045,25 | -640 | +910 |
Kerzen 1 und 2 sind Bestätigung: Preis steigt, Delta klar positiv, CVD auf einem Hoch von +1.970. Kerze 3 setzt zurück, Verkäufer haben die Kontrolle. Kerze 4 schließt auf einem neuen Hoch, 5,75 Punkte über Kerze 2, aber mit einem Delta von nur +310: Das CVD erreicht +1.550, deutlich unter seinem Hoch von +1.970. Das ist die Divergenz. Der Preis stieg höher, mit weniger als einem Drittel der aggressiven Käufe, die Kerze 2 gebraucht hat.
Im Footprint schaust du auf das Hoch von Kerze 4. Zeigen die oberen Zeilen Käufe am Ask, die steckenbleiben (positives Delta pro Preis am Hoch, kein Fortschritt), passt das zu einem passiven Verkäufer, der den Schub absorbiert. Kerze 5 bestätigt dann: negatives Delta, Schluss wieder unter Kerze 3, CVD fällt auf +910.
Wo Delta in die Irre führt
Delta zählt Aggression, es misst keine Richtung, und es hat vier typische Fallen.
- Delta ist keine Richtung. Eine Kerze kann mit negativem Delta im Plus schließen. Positives Delta sagt, dass Käufer aggressiv waren, nicht dass sie recht hatten.
- Passive Orders bewegen den Preis auch. Der Preis steigt, wenn Angebote zurückgezogen werden oder Bids nachrücken, selbst wenn Verkäufer in den Bid verkaufen. Große passive Käufer können den Markt bei negativem Delta tragen. Deshalb liest man Delta mit dem Orderbuch oder einer Heatmap, nicht allein.
- Session-Reset. Das CVD beginnt an einem Punkt, den du wählst: Globex-Eröffnung, Kassaeröffnung oder eine eigene Uhrzeit. Derselbe Tag ergibt je nach Einstellung unterschiedliche CVD-Linien. Wähl eine und bleib dabei.
- Rollover. In der Roll-Woche wandert das Volumen vom auslaufenden Kontrakt in den nächsten. Ein CVD auf dem alten Kontrakt verflacht aus Gründen, die nichts mit Käufern oder Verkäufern zu tun haben, und ein Continuous-Chart kann beim Wechsel einen Sprung zeigen. Stell sicher, dass du den Kontrakt liest, der das Volumen trägt.
Einsatz bei einem Einstieg mit festem Stop
Delta und CVD funktionieren am besten als Filter auf einem Level, das du schon geplant hast, mit einem Stop, den der Preis setzt, nicht der Indikator. Im Beispiel oben wäre ein Short erst nach der Bestätigung durch Kerze 5 sinnvoll. Angenommen, das Hoch von Kerze 4 lag bei 21.072,00: Der Stop kommt einen Tick darüber, auf 21.072,25, der Einstieg ist der Schluss von Kerze 5 bei 21.045,25.
Das sind 27 Punkte Risiko, also 108 Ticks. Mit einem NQ zu 5 Dollar pro Tick sind das 540 Dollar. Nimm eine hypothetische 50K-Evaluation mit 2.000 Dollar Drawdown: Ein NQ riskiert mehr als ein Viertel des Spielraums auf eine einzige Idee. Drei MNQ zu 0,50 Dollar pro Tick riskieren 162 Dollar, das lässt Platz für eine Serie von Verlusten. Der Positionsgrößen-Rechner macht diese Rechnung für jeden Stop und jedes Instrument, und wie man eine Futures-Prop-Firm-Evaluation besteht erklärt, warum die Größe mehr zählt als das Setup.
Wird der Stop getroffen, lag die Divergenz falsch, und das passiert oft. Ein fester Stop sorgt dafür, dass Falschliegen einen bekannten Betrag kostet.
Um diese Lesarten auf Live-MBO-Daten zu sehen, starte bei den Footprint- und CVD-Tools, auf einer Plattform, mit der sich der Feed deiner Prop Firm verbinden kann.
Firms mit DeepCharts