Envolventes VWAP y ADR Target: el marco del día
El VWAP dice dónde está el valor, las envolventes cuánto se ha estirado el precio, ADR Target cuánto del día habitual ya se ha consumido: los ajustes que importan y cómo leerlos.
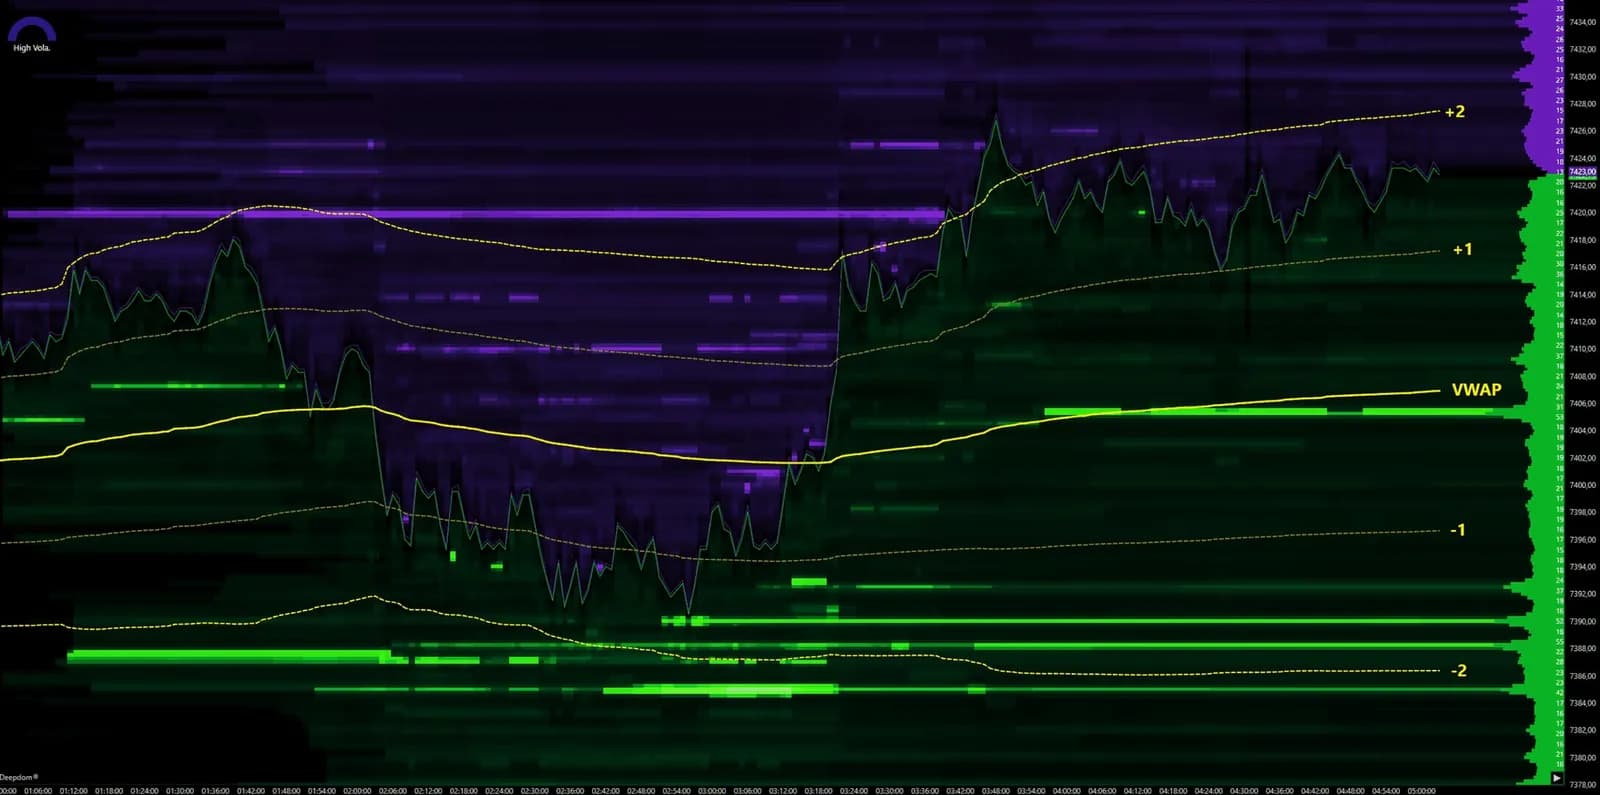
Antes de leer una sola barra del footprint, dos preguntas enmarcan la sesión: ¿dónde está el precio justo del día y cuánto recorrido suele tener el día? DeepChartsOFF las responde con dos indicadores. El VWAP y sus envolventes, en DeepDomOFF, dan el precio medio ponderado por volumen y miden cuánto se ha alejado el precio de él. ADR Target proyecta el rango diario habitual del mercado sobre el gráfico como niveles etiquetados, para que sepas cuándo un día ya ha hecho su trabajo normal.
Ninguno de los dos es una señal. Juntos son el marco: el order flow te dice qué está pasando, el marco te dice dónde está pasando y si queda distancia por recorrer.
Qué muestran el VWAP y sus envolventes
El VWAP es el precio medio de las operaciones del día ponderado por su volumen, así que una ejecución de 500 lotes cuenta 500 veces más que un solo contrato. Eso lo convierte en el precio al que el mercado realmente ha hecho negocio, por eso lo vigilan tantos participantes. Por encima del VWAP, los compradores han pagado más de media; por debajo, los vendedores llevan ventaja.
Las envolventes miden la distancia a esa media. Se dibujan como líneas discontinuas etiquetadas +1, +2, -1 y -2 en el borde derecho del gráfico, con la línea continua del VWAP en el centro. La línea lleva la información. Las envolventes te dicen si el precio está en su zona normal alrededor de la media o estirado hasta el exceso.
El VWAP se activa con la casilla VWAP de la barra situada bajo el gráfico, y sus ajustes se abren en una ventana titulada Vwap + Envelopes.
Configurar el VWAP: el periodo y el reinicio
Cuatro ajustes de la sección GENERAL deciden qué mide el VWAP, y Reset on RTH es el que más traders pasan por alto.
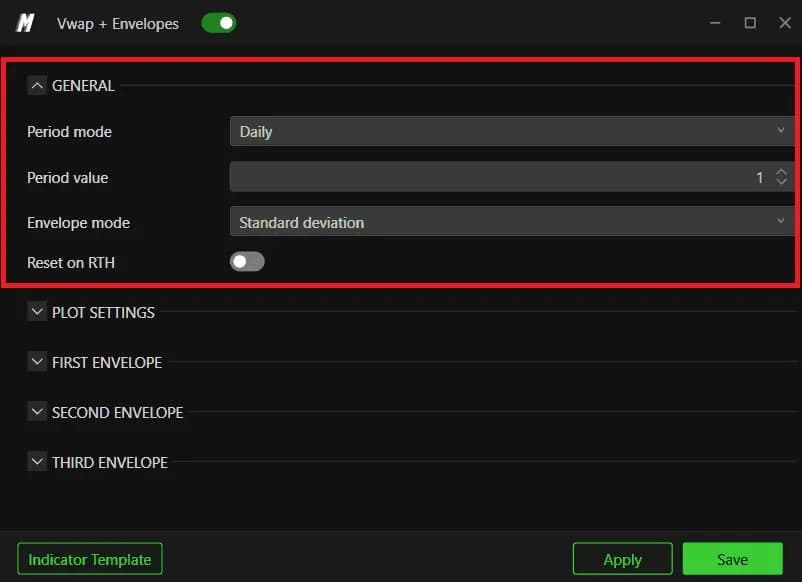
Period mode empieza en Daily: la media se reinicia en cada sesión, y esa es la referencia que vigila el resto del mercado. Minutes y Seconds la calculan en cambio sobre una ventana móvil de Period value unidades, una línea rápida adecuada para scalping pero inútil como marco del día. Orders avanza el cálculo por número de órdenes en lugar de por el reloj, así que sigue el ritmo de la actividad.
Reset on RTH está desactivado por defecto. Desactivado, el VWAP incluye toda la sesión electrónica, con la negociación nocturna incluida. Activado, se reinicia en la apertura de la sesión regular, a las 9:30 de Nueva York en los futures de índices de acciones. En el NQ y el ES son dos precios distintos, y el que vigila la mayoría de los day traders es el segundo.
| Ajuste | Por defecto | Qué cambia |
|---|---|---|
| Period mode | Daily | Daily se ancla a la sesión; Minutes, Seconds y Orders usan una ventana móvil |
| Period value | 1 | Longitud de la ventana móvil, para los modos distintos de Daily |
| Envelope mode | Standard deviation | Standard deviation sigue la volatilidad; Percentage fija un ancho constante |
| Reset on RTH | Desactivado | Activado: el VWAP se reinicia en la apertura de la sesión regular en lugar de incluir la noche |
| First / Second / Third envelope | 1,00 activada / 2,00 activada / 3,00 desactivada | Distancia de cada escalón, en desviaciones estándar |
| Length type (ADR Target) | Daily | Las barras a partir de las que se calcula el rango medio: Daily, Weekly o Monthly |
| Length (ADR Target) | 1 en pantalla | Cuántos periodos pasados se promedian |
Las envolventes: desviación estándar, dos escalones para empezar
Standard deviation es el Envelope mode adecuado para la mayoría de los traders, porque el ancho de las envolventes sigue la volatilidad que la sesión está produciendo realmente. Una banda estrecha indica un mercado tranquilo. Tocar la segunda envolvente mantiene el mismo significado de una sesión a otra. Percentage dibuja un ancho fijo: más tranquilo a la vista, pero te dice menos.
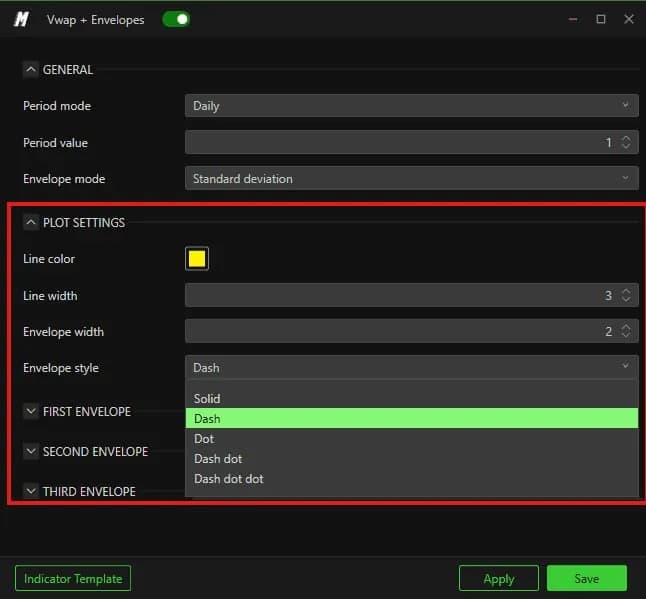
La sección PLOT SETTINGS mantiene a propósito la media y sus envolventes visualmente separadas: Line width en 3 para el VWAP, Envelope width en 2 y Envelope style en Dash para las envolventes. Conserva esa diferencia, para que tu vista encuentre primero la media.
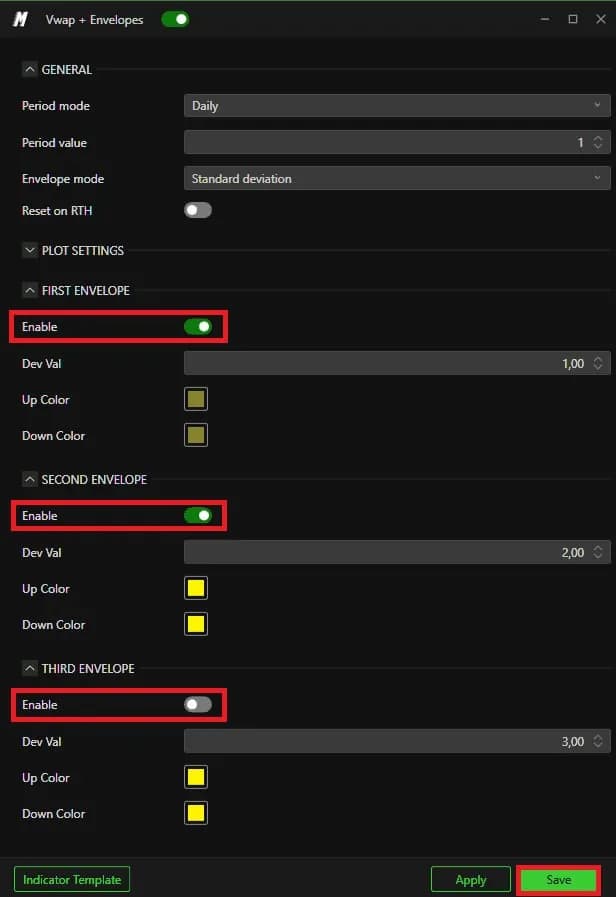
Cada escalón tiene su propia sección con Enable, Dev Val y un Up Color y un Down Color, así que un estiramiento al alza y uno a la baja se leen distinto de un vistazo. Los valores por defecto están bien elegidos: la primera envolvente activada en 1,00, la segunda activada en 2,00, la tercera en 3,00 desactivada. Deja la tercera desactivada salvo que operes específicamente los excesos: en un gráfico que ya lleva un heatmap y burbujas, siete líneas alrededor del precio son demasiadas.
Leer el VWAP en una sesión en vivo
El VWAP te dice qué lado tiene el control, y las envolventes te dicen cuánto se ha estirado ese control. Toma una mañana hipotética en el NQ con Reset on RTH activado.
El precio abre por encima del VWAP y se mantiene por encima durante la primera media hora. Los retrocesos a la línea atraen compradores: el footprint muestra a vendedores golpeando el bid en el VWAP sin conseguir que el precio lo atraviese. Es la lectura clásica de un día de tendencia, en la que el VWAP actúa como la zona para sumarse al movimiento en lugar de ir en su contra.
Más tarde, el precio sube hasta la envolvente +2. Es un contexto de exceso, no una señal de giro. La decisión viene del order flow: si la compra agresiva en +2 se encuentra con absorción y el precio deja de avanzar, el estiramiento tiene un motivo para volver hacia la media (consulta absorción frente a agotamiento). Si los compradores siguen levantando la oferta y la velocidad de la cinta sigue alta, la tendencia simplemente es fuerte.
Un segundo VWAP añade profundidad. Pon un VWAP de sesión en Daily y uno corto en Minutes en el mismo gráfico: el precio por encima de ambos, o atrapado entre ellos, describe dos situaciones distintas, y la distancia entre las dos líneas suele ser más informativa que cualquiera de ellas por separado. Para los niveles donde se acumuló volumen durante la sesión, combina el VWAP con Deep Profile Values.
ADR Target: cuánto recorre normalmente el día
ADR Target calcula la distancia media entre máximo y mínimo sobre un número elegido de periodos y luego dibuja niveles objetivo etiquetados a ambos lados del precio: Scaling Tgt el más cercano, luego Primary Tgt, Secondary Tgt y Extension Tgt. No necesita ningún feed de datos especial, solo suficiente historial cargado para cubrir la longitud que elijas.
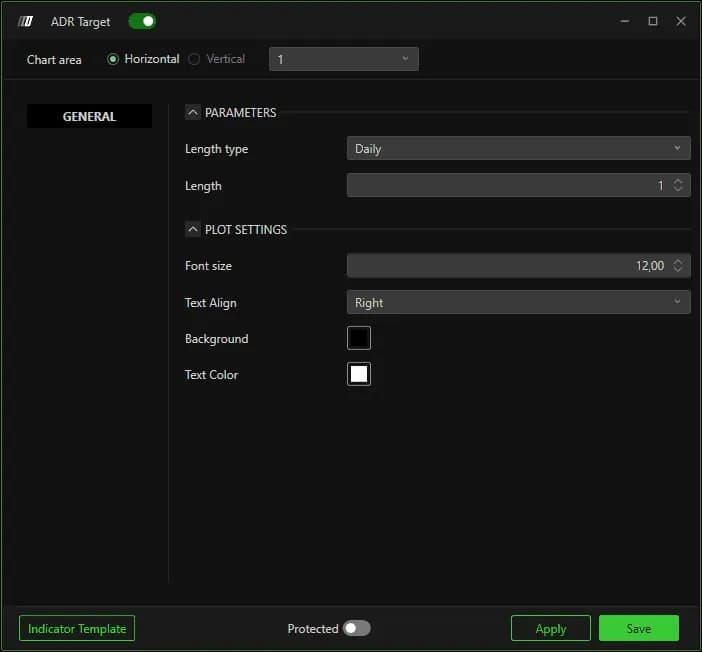
Los dos ajustes que importan están en Parameters. Length type elige las barras: Daily para un day trader en el NQ o el ES, Weekly o Monthly para situar un swing dentro del rango semanal o mensual habitual. Length fija cuántos periodos se promedian. La captura muestra 1, solo la sesión anterior, que reacciona a cualquier día inusual. El centro de ayuda usa diez sesiones como ejemplo: una longitud mayor suaviza un día de CPI o FOMC, a costa de adaptarse más despacio. En Plot Settings, un Background sólido y contrastado mantiene las etiquetas legibles sobre un footprint cargado.
Lee los niveles como referencias de rango. Los más cercanos son lugares naturales para recoger beneficios parciales; los más lejanos te dicen que un movimiento ya está estirado según la medida de los últimos días. El precio puede frenarse mucho antes de llegar a ellos, o atravesarlos de golpe en un día de tendencia.
Montar el marco completo
El VWAP dice dónde está el valor, las envolventes dicen cuánto se ha estirado el precio a su alrededor, y ADR Target dice cuánto del día habitual ya se ha consumido. Cuando los tres coinciden, la lectura es sólida: el precio en +2, cerca de Secondary Tgt, con absorción en el footprint, es un mercado estirado en el borde de su rango normal.
En una evaluación, el marco ADR también sirve de disciplina. Una vez que el día ha cubierto su rango habitual, las mejores operaciones suelen haber quedado atrás, y forzar una más es como un buen día acaba en el límite de pérdida diaria. Si es un hábito, déjalo escrito en los bloqueos de la plataforma: consulta configurar el Risk Manager.

