VWAP-Envelopes und ADR Target: der Rahmen des Tages
VWAP zeigt, wo der Wert liegt, die Envelopes, wie weit der Preis gedehnt ist, ADR Target, wie viel vom Tag verbraucht ist: die wichtigen Einstellungen und ihre Lesart.
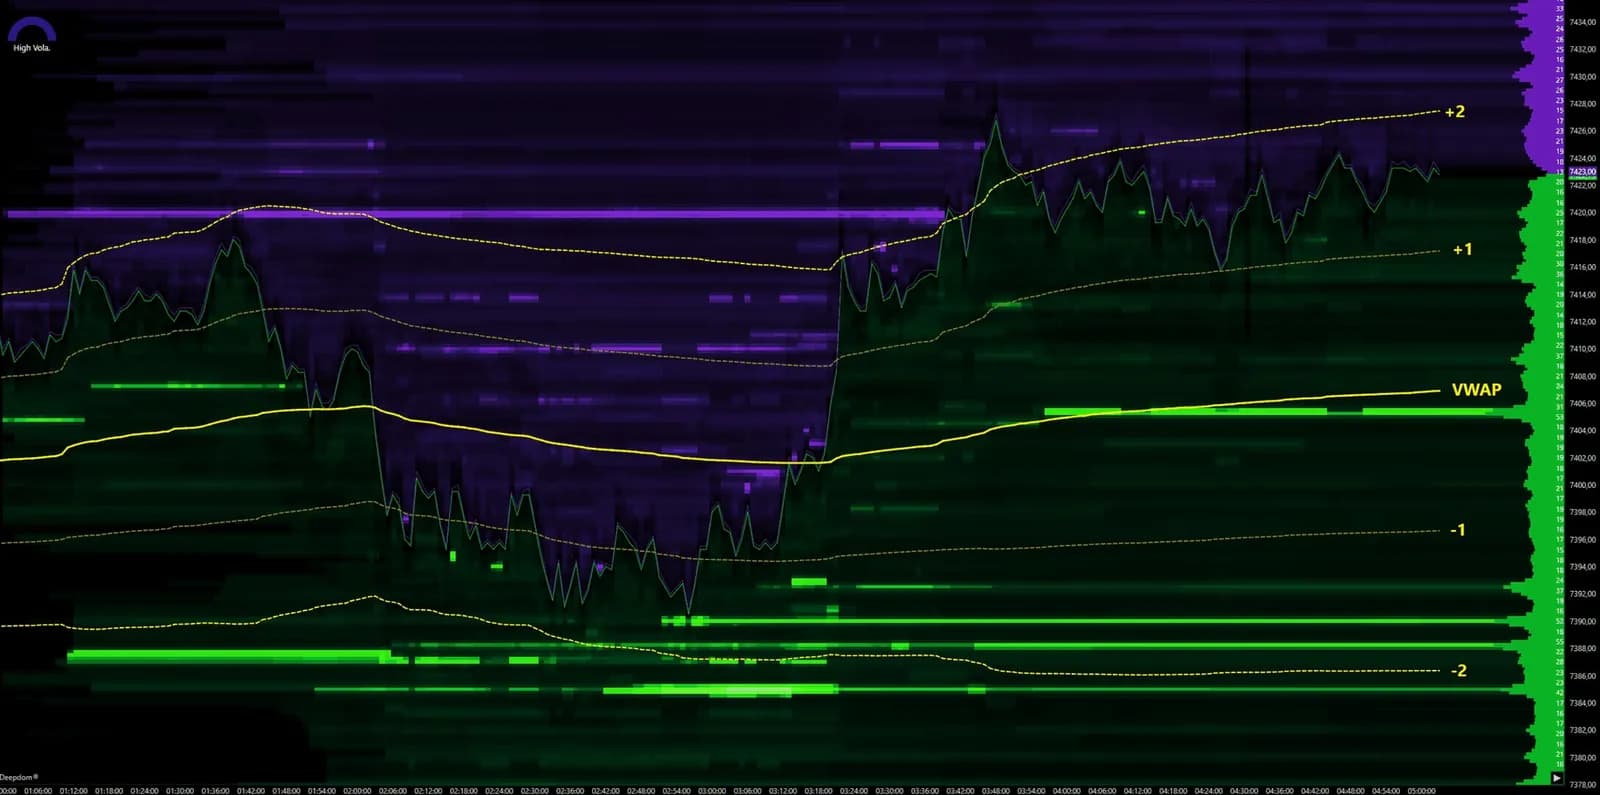
Bevor du auch nur einen Footprint-Balken liest, rahmen zwei Fragen die Session: Wo liegt der faire Preis des Tages, und wie viel Spielraum hat der Tag normalerweise? DeepChartsOFF beantwortet sie mit zwei Indikatoren. VWAP und seine Envelopes, in DeepDomOFF, liefern den volumengewichteten Durchschnittspreis und messen, wie weit sich der Preis davon entfernt hat. ADR Target projiziert die übliche Tagesspanne des Marktes als beschriftete Niveaus in den Chart, damit du weißt, wann ein Tag seine normale Arbeit schon erledigt hat.
Keiner der beiden ist ein Signal. Zusammen bilden sie den Rahmen: Der Orderflow sagt dir, was passiert, der Rahmen sagt dir, wo es passiert und ob noch Strecke übrig ist.
Was VWAP und seine Envelopes zeigen
VWAP ist der Durchschnittspreis der Trades des Tages, gewichtet nach ihrem Volumen: Ein 500-Lot-Print zählt 500-mal mehr als ein einzelner Kontrakt. Damit ist er der Preis, zu dem der Markt tatsächlich Geschäfte gemacht hat, und genau deshalb beobachten ihn so viele Teilnehmer. Über dem VWAP haben Käufer im Schnitt mehr bezahlt; darunter haben Verkäufer die Oberhand.
Die Envelopes messen den Abstand zu diesem Durchschnitt. Sie werden gestrichelt gezeichnet und am rechten Chartrand mit +1, +2, -1 und -2 beschriftet, die durchgezogene VWAP-Linie liegt in der Mitte. Die Linie trägt die Information. Die Envelopes sagen dir, ob sich der Preis in seiner normalen Zone um den Durchschnitt bewegt oder in einen Exzess gedehnt ist.
VWAP wird mit dem Kästchen VWAP in der Leiste unter dem Chart eingeschaltet, die Einstellungen öffnen sich in einem Fenster namens Vwap + Envelopes.
VWAP einrichten: Periode und Reset
Vier Einstellungen im Abschnitt GENERAL bestimmen, was VWAP misst, und Reset on RTH ist die, die die meisten Trader übersehen.
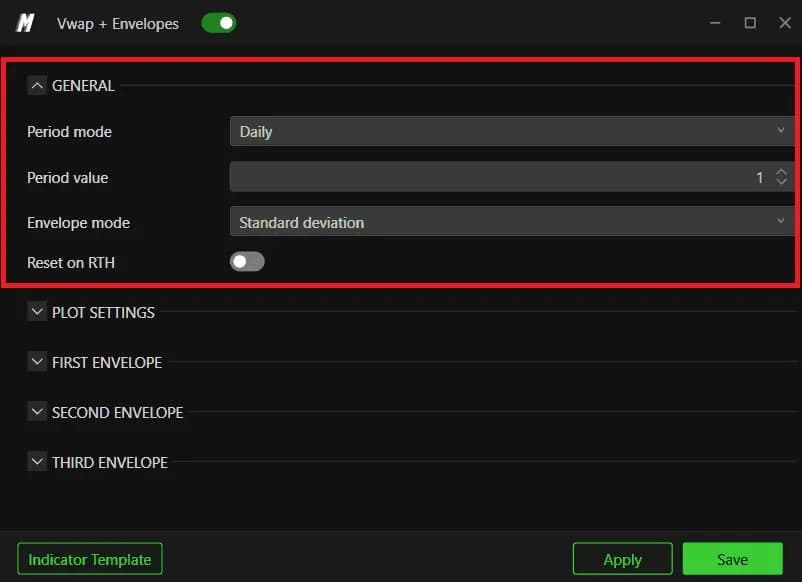
Period mode steht auf Daily: Der Durchschnitt beginnt jede Session neu, und das ist die Referenz, auf die der übrige Markt schaut. Minutes und Seconds berechnen ihn stattdessen über ein rollierendes Fenster von Period value Einheiten, eine sehr bewegliche Linie fürs Scalping, als Rahmen für den Tag aber nutzlos. Orders treibt die Berechnung nach Anzahl der Orders statt nach der Uhr voran, also im Takt der tatsächlichen Aktivität.
Reset on RTH ist standardmäßig aus. Ausgeschaltet umfasst VWAP die ganze elektronische Session, die Nacht eingeschlossen. Eingeschaltet startet er zur Eröffnung der regulären Session neu, bei den Aktienindex-Futures um 9:30 Uhr New Yorker Zeit. In NQ und ES sind das zwei verschiedene Preise, und die meisten Daytrader schauen auf den zweiten.
| Einstellung | Standard | Was sie ändert |
|---|---|---|
| Period mode | Daily | Daily verankert an der Session; Minutes, Seconds und Orders nutzen ein rollierendes Fenster |
| Period value | 1 | Länge des rollierenden Fensters, für die Modi außer Daily |
| Envelope mode | Standard deviation | Die Standardabweichung folgt der Volatilität; Percentage setzt eine feste Breite |
| Reset on RTH | Aus | An: VWAP startet zur Eröffnung der regulären Session neu, ohne die Nacht |
| First / Second / Third envelope | 1,00 an / 2,00 an / 3,00 aus | Abstand jeder Stufe, in Standardabweichungen |
| Length type (ADR Target) | Daily | Die Balken, aus denen die Durchschnittsspanne berechnet wird: Daily, Weekly oder Monthly |
| Length (ADR Target) | 1 auf dem Screenshot | Wie viele vergangene Perioden gemittelt werden |
Die Envelopes: Standardabweichung, zwei Stufen für den Anfang
Standard deviation ist für die meisten Trader der richtige Envelope mode, weil die Breite der Envelopes der Volatilität folgt, die die Session tatsächlich erzeugt. Ein schmales Band zeigt einen ruhigen Markt. Ein Kontakt mit der zweiten Envelope bedeutet von Session zu Session dasselbe. Percentage zeichnet eine feste Breite: ruhiger fürs Auge, aber weniger aussagekräftig.
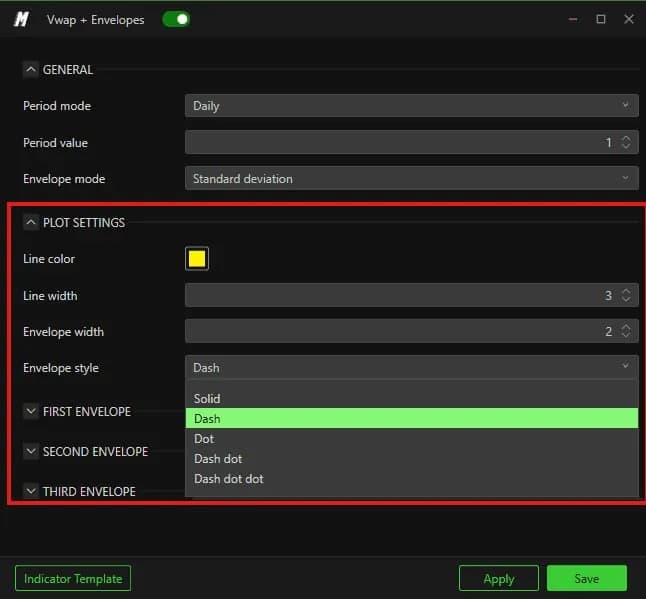
Der Abschnitt PLOT SETTINGS trennt den Durchschnitt bewusst von seinen Envelopes: Line width 3 für VWAP, Envelope width 2 und Envelope style auf Dash für die Envelopes. Behalte diesen Unterschied bei, damit dein Auge zuerst den Durchschnitt findet.
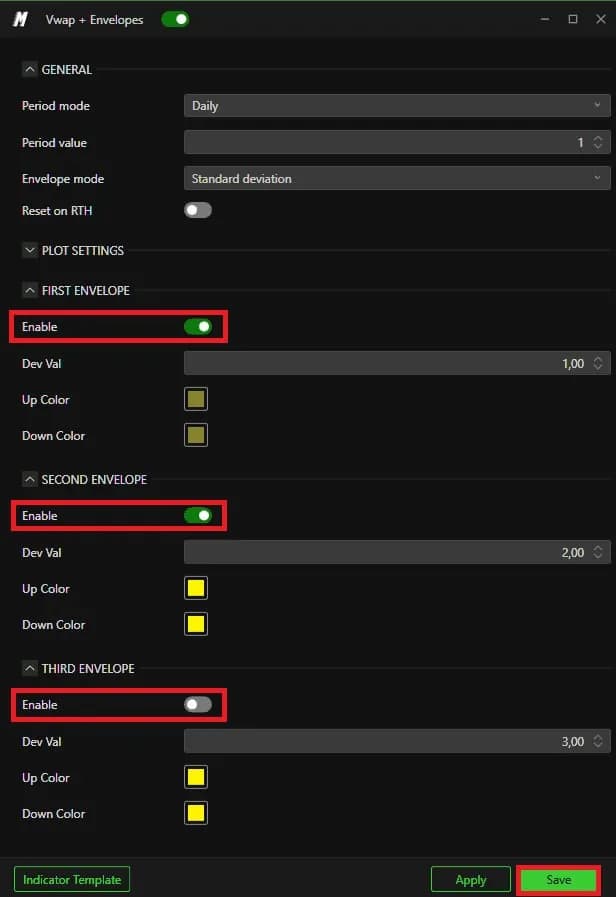
Jede Stufe hat ihren eigenen Abschnitt mit Enable, Dev Val, einer Up Color und einer Down Color, sodass sich ein Exzess nach oben und einer nach unten auf einen Blick unterscheiden. Die Voreinstellungen sind gut gewählt: erste Envelope an bei 1,00, zweite an bei 2,00, dritte bei 3,00 aus. Lass die dritte aus, solange du nicht gezielt Exzesse handelst: Auf einem Chart, der schon Heatmap und Bubbles trägt, sind sieben Linien um den Preis zu viel.
VWAP in der Session lesen
VWAP sagt dir, welche Seite die Kontrolle hat, und die Envelopes sagen dir, wie gedehnt diese Kontrolle inzwischen ist. Nimm einen fiktiven NQ-Vormittag mit eingeschaltetem Reset on RTH.
Der Preis eröffnet über dem VWAP und hält sich dort die erste halbe Stunde. Rücksetzer zur Linie ziehen Käufer an: Der Footprint zeigt Verkäufer, die am VWAP den Bid treffen, ohne den Preis durchzubringen. Das ist die klassische Lesart eines Trendtags, an dem VWAP die Zone ist, um auf die Bewegung aufzuspringen, statt gegen sie zu handeln.
Später läuft der Preis bis an die +2-Envelope. Das ist ein Exzess-Kontext, kein Umkehrsignal. Die Entscheidung kommt aus dem Orderflow: Trifft aggressives Kaufen an +2 auf Absorption und kommt der Preis nicht mehr voran, hat die Dehnung einen Grund, zum Durchschnitt zurückzukehren (siehe Absorption vs. Erschöpfung). Heben die Käufer weiter das Angebot und bleibt das Tempo des Tapes hoch, ist der Trend einfach stark.
Ein zweiter VWAP bringt Tiefe. Leg einen Session-VWAP auf Daily und einen kurzen auf Minutes in denselben Chart: Ein Preis über beiden oder zwischen beiden beschreibt zwei verschiedene Lagen, und der Abstand zwischen den Linien sagt oft mehr als jede Linie für sich. Für die Niveaus, an denen sich im Lauf der Session Volumen aufgebaut hat, kombinierst du VWAP mit Deep Profile Values.
ADR Target: wie weit der Tag üblicherweise läuft
ADR Target berechnet den durchschnittlichen Abstand zwischen Hoch und Tief über eine gewählte Zahl von Perioden und zeichnet dann beschriftete Zielniveaus auf beiden Seiten des Preises: Scaling Tgt am nächsten, dann Primary Tgt, Secondary Tgt und Extension Tgt. Er braucht keinen besonderen Datenfeed, nur genug geladene Historie für die gewählte Länge.
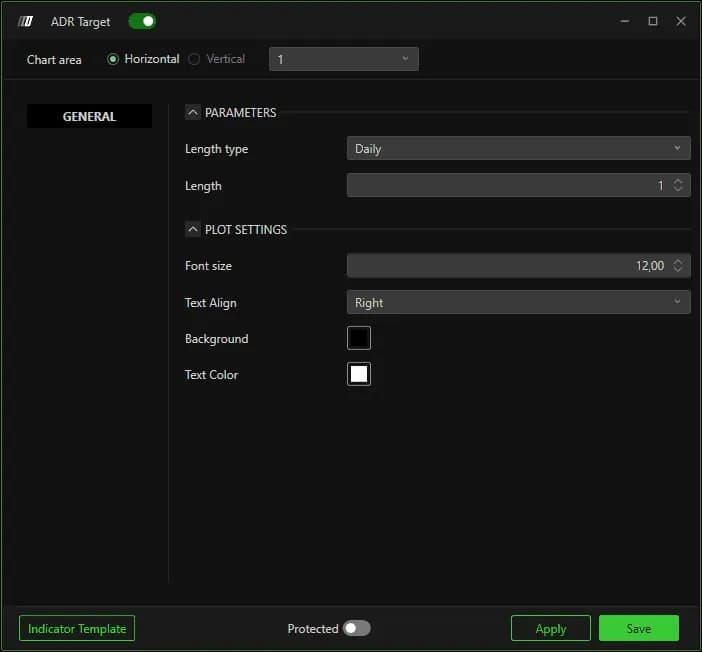
Die zwei Einstellungen, auf die es ankommt, stehen unter Parameters. Length type wählt die Balken: Daily für Daytrader in NQ oder ES, Weekly oder Monthly, um einen Swing in die übliche Wochen- oder Monatsspanne einzuordnen. Length legt fest, wie viele Perioden gemittelt werden. Der Screenshot zeigt 1, also nur die Vorsession, die auf jeden ungewöhnlichen Tag reagiert. Das Help Center nimmt zehn Sessions als Beispiel: Ein längerer Zeitraum glättet einen CPI- oder FOMC-Tag, passt sich dafür aber langsamer an. Unter Plot Settings hält ein voller, kontrastreicher Background die Beschriftungen auf einem dichten Footprint lesbar.
Lies die Niveaus als Orientierungspunkte der Spanne. Die nächsten sind natürliche Stellen, um Teilgewinne zu nehmen; die entferntesten zeigen dir, dass eine Bewegung gemessen an den letzten Tagen schon gedehnt ist. Der Preis kann weit davor stehen bleiben oder an einem Trendtag glatt durchlaufen.
Den Rahmen zusammensetzen
VWAP sagt, wo der Wert liegt, die Envelopes sagen, wie weit sich der Preis davon entfernt hat, und ADR Target sagt, wie viel vom üblichen Tag schon verbraucht ist. Wenn alle drei übereinstimmen, ist die Lesart stark: Preis an +2, nahe Secondary Tgt, mit Absorption im Footprint, das ist ein gedehnter Markt am Rand seiner normalen Spanne.
In einer Evaluation dient der ADR-Rahmen auch der Disziplin. Hat der Tag seine übliche Spanne abgedeckt, liegen die besten Trades oft schon hinter dir, und genau der eine erzwungene Trade mehr macht aus einem guten Tag einen Tag am Verlustlimit. Wenn das bei dir Gewohnheit ist, schreib es in die Sperren der Plattform: siehe den Risk Manager einrichten.

