Delta e delta acumulado (CVD), explicados
Ask menos bid, barra a barra e na sessão inteira: como ler o delta e o CVD frente ao preço, identificar uma divergência e operá-la com um stop definido.
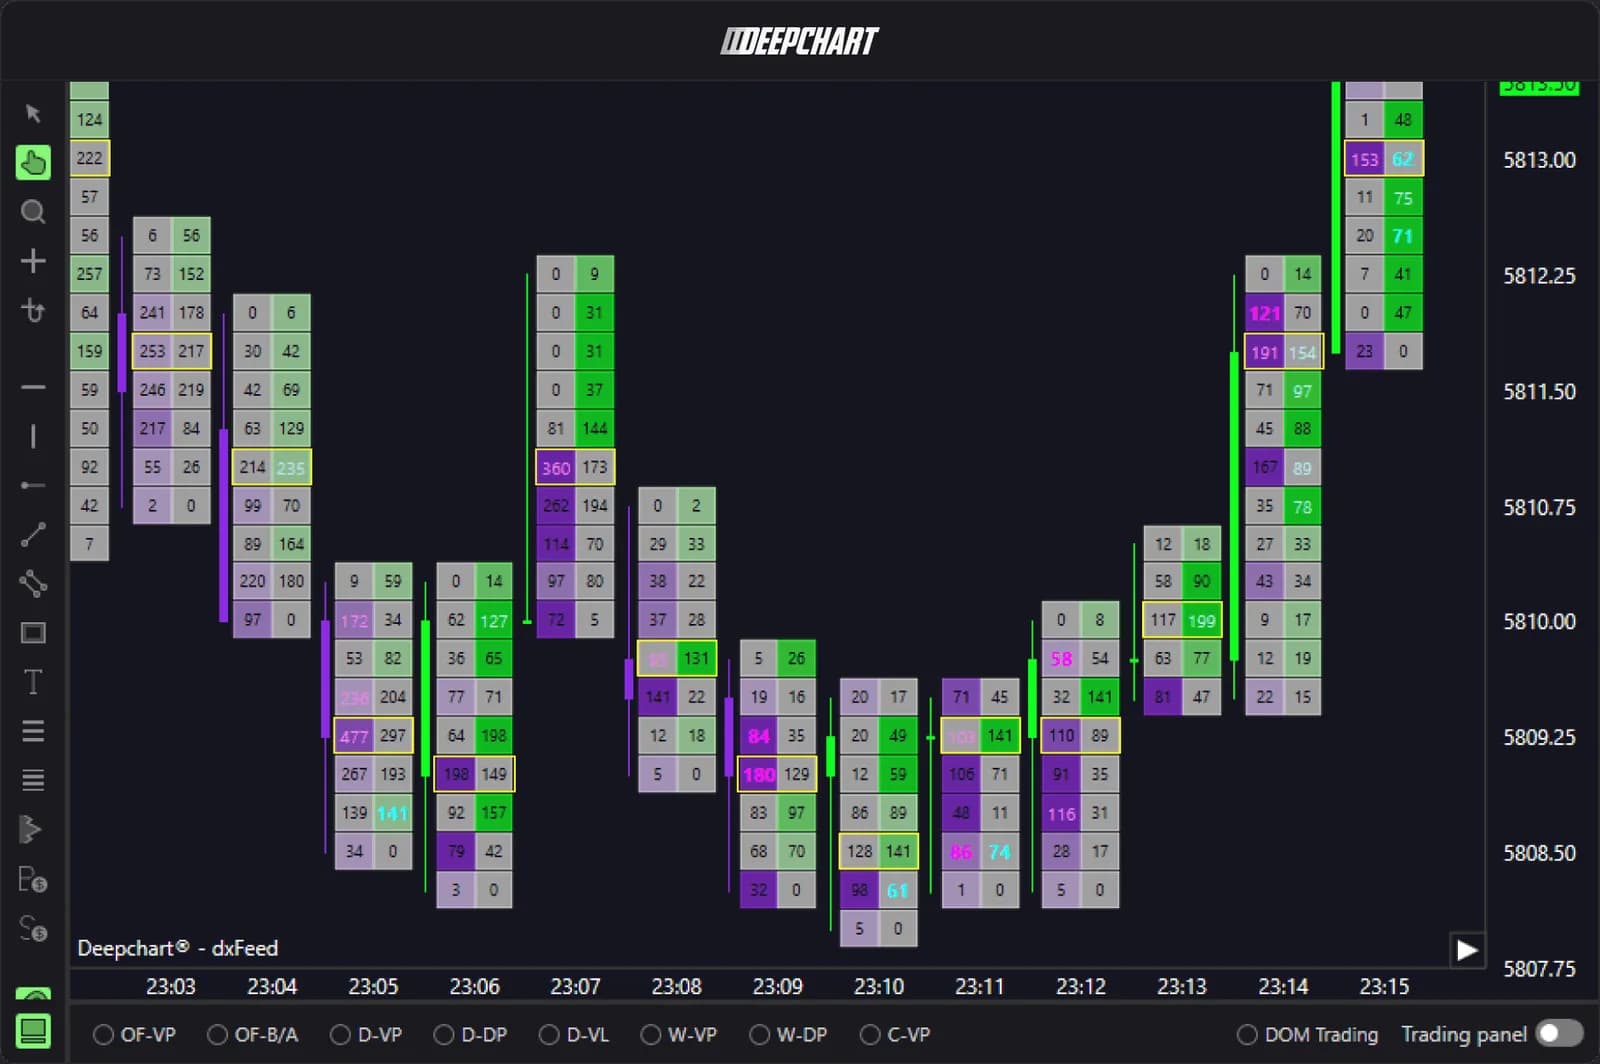
Delta é o volume comprado no ask menos o volume vendido no bid: ele conta qual lado foi agressivo num candle, ou num preço dentro dele. O cumulative volume delta (CVD) é o total acumulado desses deltas de candle desde a abertura da sessão. Nenhum dos dois diz para onde o preço vai. Lidos contra o preço, eles dizem se um movimento está sendo empurrado por ordens agressivas ou se está derivando sem elas.
O que o delta mede
O delta mede a diferença entre compra agressiva e venda agressiva num determinado intervalo de tempo ou de preço. Todo negócio tem dois lados: uma ordem limitada parada no book e uma ordem a mercado que a executa. A ordem a mercado é o agressor. Quando um comprador agride a oferta, o volume conta no ask. Quando um vendedor bate no bid, conta no bid.
- Delta do candle: volume no ask menos volume no bid para o candle inteiro. Um candle com 2.300 contratos no ask e 1.800 no bid tem delta de +500.
- Delta por preço: a mesma subtração, linha por linha, dentro de um footprint. Ele mostra em que ponto do candle a agressão aconteceu: na máxima, na mínima ou no meio.
Se as células do footprint são novidade para você, comece por como ler um gráfico footprint: o delta é o primeiro número construído em cima delas.
O delta acumulado ao longo da sessão
O cumulative volume delta é a soma de todos os deltas de candle desde um ponto de partida escolhido, geralmente a abertura da sessão. Cada novo candle soma o seu delta ao total: +500 depois de um total de +1.200 dá +1.700, e um candle seguinte de -900 leva a +800.
O nível do CVD importa menos do que a inclinação. Um CVD subindo significa que os compradores agressivos dominaram no período. Um CVD lateral durante uma alta significa que o preço está subindo sem agressão líquida por trás. O número em si depende de onde você começou a contar, então compare o formato da linha com o formato do preço, não o valor de hoje com o de ontem.
Por que os dados do agressor importam
O delta é tão bom quanto a forma como cada negócio é classificado como comprador ou vendedor. Há duas maneiras de obter essa classificação.
| Método | Como o lado é decidido | Precisão |
|---|---|---|
| Flag de agressor da bolsa (dados tick a tick da CME) | Os dados de mercado da CME marcam cada negócio com o lado que o iniciou | Exata, negócio a negócio |
| Tick rule ou comparação bid/ask | Um negócio num uptick, ou no ask, é considerado compra; num downtick, ou no bid, venda | Estimada, pior em mercados rápidos |
A estimativa falha quando muitos negócios saem no mesmo preço, quando a cotação se move entre dois negócios ou quando os dados são agregados em pacotes de um segundo ou de um minuto. Num dia tranquilo, os dois métodos parecem semelhantes. Num pico de notícia, podem divergir em milhares de contratos.
O DeepChartsOFF lê o lado agressor a partir do feed MBO, então o delta e o CVD são construídos a partir da flag da bolsa, e não deduzidos da direção do tick. Seja qual for a plataforma que você usa, confira como ela classifica os negócios antes de confiar numa divergência de delta numa abertura rápida.
Como ler o delta e o CVD
O delta e o CVD são lidos contra o preço: o sinal está na concordância ou na discordância, nunca no número sozinho.
Confirmação
Confirmação é o preço e o CVD subindo juntos, ou caindo juntos. Novas máximas no preço com novas máximas no CVD dizem que os compradores agressivos continuam pagando mais caro. Esse é o caso sem graça e saudável. Ele é um argumento para ficar com o movimento, não para operar contra ele.
Divergência
Divergência é o preço fazendo um novo extremo enquanto o CVD não faz. O preço marca uma máxima mais alta, o CVD marca uma máxima mais baixa: os compradores já não estão empurrando com a mesma força para chegar lá. Muitas vezes isso significa que um vendedor passivo está parado na máxima absorvendo a compra, ou que o movimento está correndo sobre liquidez fina, com ofertas retiradas em vez de executadas, e não sobre demanda agressiva nova. A diferença entre esses dois casos está em absorção vs exaustão.
O delta nos extremos
O delta na máxima ou na mínima de um candle mostra quem estava ativo no ponto de virada. Um delta positivo forte na máxima sem progresso acima dela é compra que falhou: alguém passivo pegou o outro lado. Pouco ou nenhum delta no extremo, depois de um delta forte no corpo do movimento, sugere que os agressores simplesmente pararam. O primeiro padrão é absorção, o segundo se parece mais com exaustão.
Min delta, max delta e delta flip
Min delta e max delta são o menor e o maior valor que o delta do candle atingiu enquanto o candle se formava. O delta de fechamento é só o último deles. Um candle que fecha em +150 mas tocou -700 no caminho conta uma história diferente de um candle que foi direto a +150: os vendedores estavam no controle no início e os compradores o retomaram.
Um delta flip é essa reversão tornada visível: o delta do candle troca de sinal, de muito negativo para positivo ou o contrário, e fecha perto do outro extremo. Num suporte, um candle que afunda até um min delta grande e depois vira para positivo costuma ser a leitura de footprint mais clara de uma pernada vendedora que falhou.
Um exemplo prático no NQ
Aqui está uma sequência hipotética de NQ com cinco candles de 5 minutos, com o CVD começando em zero na abertura da sequência.
| Candle | Fechamento | Delta | CVD |
|---|---|---|---|
| 1 | 21.040,00 | +850 | +850 |
| 2 | 21.062,50 | +1.120 | +1.970 |
| 3 | 21.048,75 | -730 | +1.240 |
| 4 | 21.068,25 | +310 | +1.550 |
| 5 | 21.045,25 | -640 | +910 |
Os candles 1 e 2 são confirmação: preço subindo, delta fortemente positivo, CVD numa máxima de +1.970. O candle 3 recua com os vendedores no controle. O candle 4 fecha numa nova máxima, 5,75 pontos acima do candle 2, mas com um delta de apenas +310: o CVD chega a +1.550, bem abaixo do pico de +1.970. Essa é a divergência. O preço foi mais alto com menos de um terço da compra agressiva de que o candle 2 precisou.
No footprint, a máxima do candle 4 é onde você olha. Se as linhas de cima mostram compra no ask que trava (delta por preço positivo na máxima, sem progresso), isso combina com um vendedor passivo absorvendo o empurrão. O candle 5 então confirma: delta negativo, fechamento de volta abaixo do candle 3 e o CVD caindo para +910.
Onde o delta engana
O delta é uma contagem de agressão, não uma medida de direção, e tem quatro armadilhas comuns.
- Delta não é direção. Um candle pode fechar em alta com delta negativo. Delta positivo diz que os compradores foram agressivos, não que estavam certos.
- Ordens passivas também movem o preço. O preço sobe quando ofertas são retiradas ou quando os bids sobem, mesmo com vendedores batendo no bid. Grandes compradores passivos podem levantar o mercado com delta negativo. É por isso que você lê o delta junto com o book ou com um heatmap, não sozinho.
- Reinício da sessão. O CVD reinicia num ponto de partida que você escolhe: a abertura do Globex, a abertura do pregão regular ou um horário personalizado. O mesmo dia gera linhas de CVD diferentes conforme essa configuração. Escolha uma e mantenha.
- Rolagem. Na semana da rolagem, o volume passa do contrato que está vencendo para o seguinte. Um CVD no contrato antigo murcha por motivos que não têm nada a ver com compradores ou vendedores, e um gráfico contínuo pode mostrar um salto na troca. Garanta que está lendo o contrato que concentra o volume.
Usando numa entrada com stop definido
O delta e o CVD funcionam melhor como filtro num nível que você já planejou, com o stop definido pelo preço, não pelo indicador. No exemplo acima, uma venda só faria sentido depois que o candle 5 confirmasse. Digamos que a máxima do candle 4 tenha sido 21.072,00: o stop vai um tick acima, em 21.072,25, e a entrada é o fechamento do candle 5, em 21.045,25.
São 27 pontos de risco, 108 ticks. Com um NQ a US$ 5 por tick, isso dá US$ 540. Pegue uma avaliação hipotética de 50K com drawdown de US$ 2.000: um NQ arrisca mais de um quarto da margem numa única ideia. Três MNQ a US$ 0,50 por tick arriscam US$ 162, o que deixa espaço para uma sequência de perdas. A calculadora de tamanho de posição faz essa conta para qualquer stop e instrumento, e como passar na avaliação de uma prop firm de futuros explica por que o tamanho importa mais do que o setup.
Se o preço pegar o stop, a divergência estava errada, e isso acontece com frequência. O sentido de um stop definido é que estar errado custa um valor conhecido.
Para ver essas leituras em dados MBO ao vivo, as ferramentas de footprint e CVD são o ponto de partida, numa plataforma à qual o feed da sua prop firm consegue se conectar.
Prop firms que usam DeepCharts
