Delta en cumulatieve delta (CVD) uitgelegd
Ask min bid, bar voor bar en over de hele sessie: hoe je delta en CVD naast de koers leest, een divergentie spot en die tradet met een vooraf bepaalde stop.
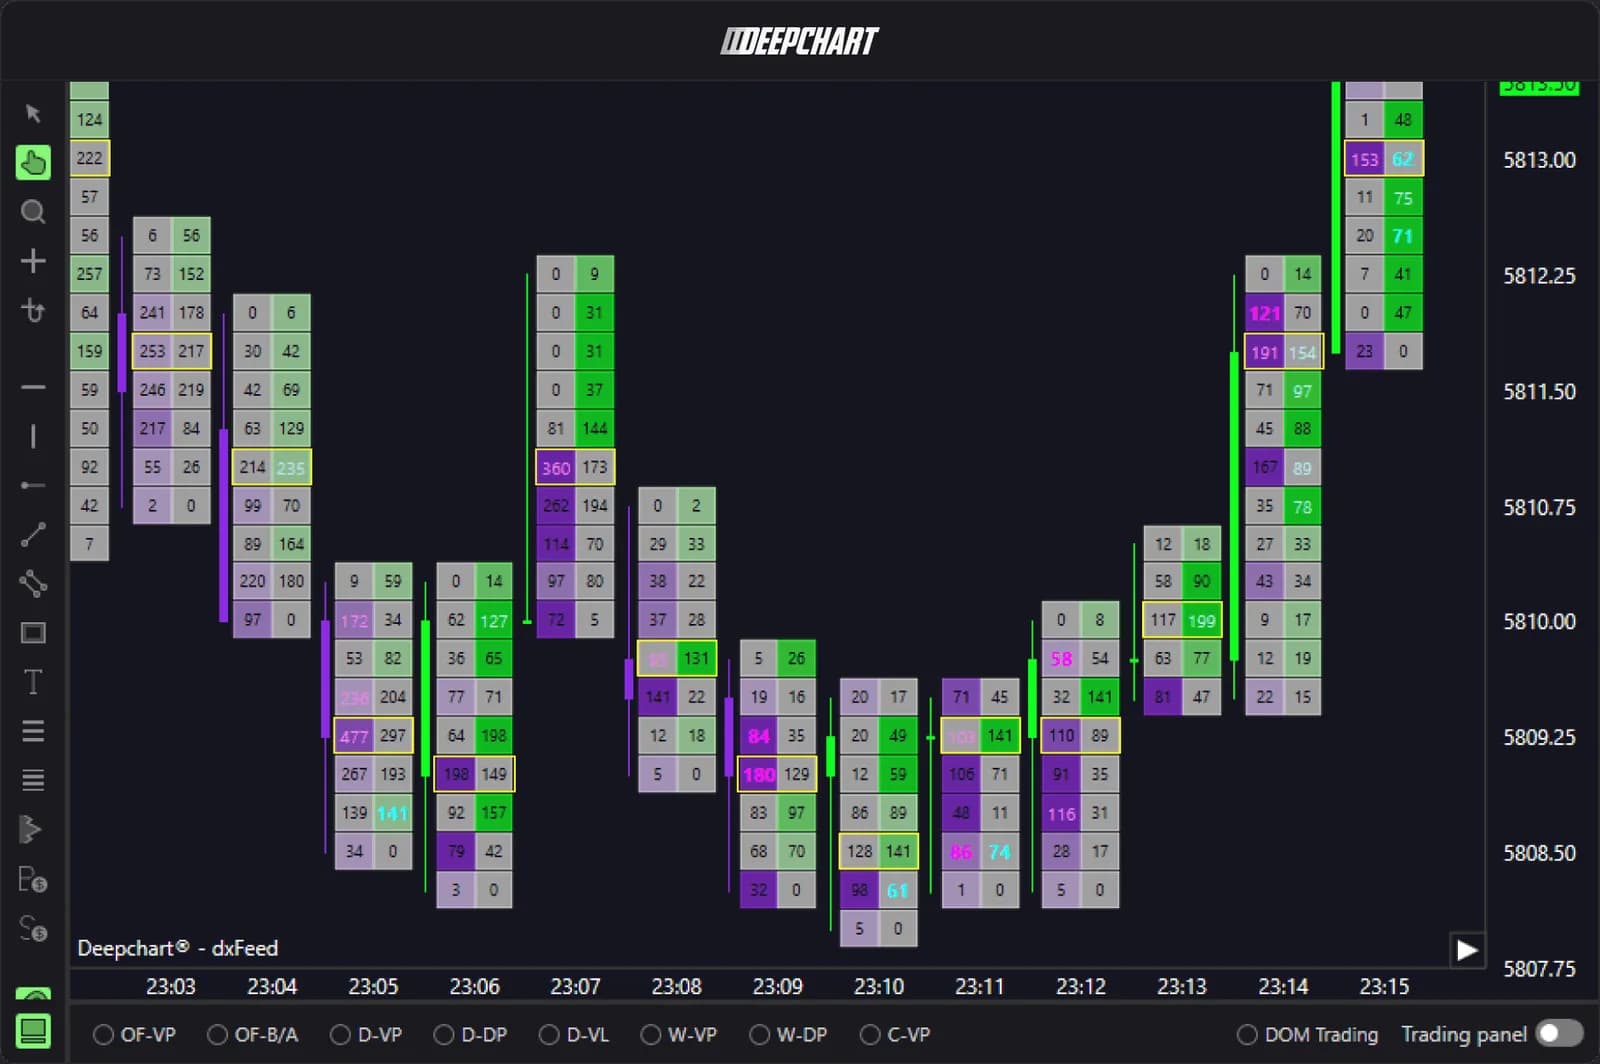
Delta is het volume dat op de ask is gekocht min het volume dat op de bid is verkocht: het telt welke kant agressief was in een bar, of op één koers daarbinnen. De cumulatieve delta (CVD, cumulative volume delta) is het lopende totaal van die delta's per bar sinds de opening van de sessie. Geen van beide vertelt je waar de koers naartoe gaat. Afgezet tegen de koers vertellen ze je of een beweging wordt aangedreven door agressieve orders of zonder die orders afdrijft.
Wat delta meet
Delta meet het verschil tussen agressief kopen en agressief verkopen over een bepaald tijdvak of koersbereik. Elke trade heeft twee kanten: een openstaande limietorder en een marktorder die hem raakt. De marktorder is de agressor. Neemt een koper het aanbod weg, dan telt het volume op de ask. Raakt een verkoper de bid, dan telt het op de bid.
- Delta per bar: askvolume min bidvolume voor de hele bar. Een bar met 2.300 contracten op de ask en 1.800 op de bid heeft een delta van +500.
- Delta per niveau: dezelfde aftrekking, rij voor rij, binnen een footprint. Die laat zien waar in de bar de agressie plaatsvond: op de high, op de low of in het midden.
Zijn de footprintcellen nieuw voor je, begin dan met een footprintgrafiek lezen: delta is het eerste getal dat erop wordt gebouwd.
Cumulatieve delta over de sessie
De cumulatieve delta is de som van alle delta's per bar sinds een gekozen startpunt, meestal de opening van de sessie. Elke nieuwe bar telt zijn delta op bij het totaal: +500 bij een totaal van +1.200 geeft +1.700, en een volgende bar van -900 brengt het op +800.
De stand van de CVD doet er minder toe dan de helling. Een stijgende CVD betekent dat agressieve kopers in die periode de overhand hadden. Een vlakke CVD tijdens een rally betekent dat de koers stijgt zonder netto agressie erachter. Het getal zelf hangt af van waar je bent begonnen met tellen, dus vergelijk de vorm van de lijn met de vorm van de koers, niet het cijfer van vandaag met dat van gisteren.
Waarom de agressordata ertoe doet
Delta is maar zo goed als de manier waarop elke trade als koop of verkoop wordt gelabeld. Er zijn twee manieren om aan dat label te komen.
| Methode | Hoe de kant wordt bepaald | Nauwkeurigheid |
|---|---|---|
| Agressorvlag van de beurs (tickdata van CME) | De marktdata van CME labelt elke trade met de kant die hem in gang zette | Exact, trade voor trade |
| Tickregel of vergelijking met bid/ask | Een trade op een uptick, of op de ask, geldt als koop; op een downtick, of op de bid, als verkoop | Geschat, het slechtst in snelle markten |
De schatting gaat mis wanneer veel trades op dezelfde koers worden uitgevoerd, wanneer de quote tussen twee prints verschuift, of wanneer data wordt samengevoegd in pakketten van een seconde of een minuut. Op een rustige dag lijken de twee methoden op elkaar. Bij een nieuwspiek kunnen ze duizenden contracten van elkaar verschillen.
DeepChartsOFF leest de agressorzijde uit de MBO-feed, dus delta en CVD worden gebouwd op de vlag van de beurs in plaats van afgeleid uit de tickrichting. Welk platform je ook gebruikt, controleer hoe het trades labelt voordat je een deltadivergentie bij een snelle opening vertrouwt.
Zo lees je delta en CVD
Delta en CVD lees je in samenhang met de koers: het signaal zit in overeenstemming of tegenspraak, nooit in het getal alleen.
Bevestiging
Bevestiging betekent dat koers en CVD samen stijgen, of samen dalen. Nieuwe highs in de koers met nieuwe highs in de CVD zeggen dat agressieve kopers nog steeds bereid zijn meer te betalen. Dat is het saaie, gezonde geval. Het pleit ervoor met de beweging mee te gaan, niet ertegenin te traden.
Divergentie
Divergentie betekent dat de koers een nieuw extreem maakt en de CVD niet. De koers zet een hogere high neer, de CVD een lagere high: kopers duwen niet meer zo hard om daar te komen. Vaak betekent dit dat er een passieve verkoper op de high zit die het kopen absorbeert, of dat de beweging draait op dunne liquiditeit, met aanbod dat wordt weggetrokken in plaats van opgenomen, en niet op verse agressieve vraag. Het verschil tussen die twee gevallen komt aan bod in absorptie vs. uitputting.
Delta op de extremen
Delta op de high of low van een bar laat zien wie actief was op het keerpunt. Zware positieve delta op de high zonder vooruitgang daarboven is kopen dat mislukte: een passieve partij stond aan de andere kant. Weinig of geen delta op het extreem, na sterke delta in de kern van de beweging, wijst erop dat de agressors gewoon stopten. Het eerste patroon is absorptie, het tweede lijkt meer op uitputting.
Min delta, max delta en delta flip
Min en max delta zijn de laagste en hoogste waarde die de delta van de bar bereikte terwijl de bar zich vormde. De slotdelta is alleen de laatste daarvan. Een bar die op +150 sluit maar onderweg -700 raakte, vertelt een ander verhaal dan een bar die rechtstreeks naar +150 ging: verkopers hadden eerst de controle en kopers namen die terug.
Een delta flip is die ommekeer zichtbaar gemaakt: de delta van de bar wisselt van teken, van diep negatief naar positief of andersom, en sluit dicht bij het andere extreem. Op een steunniveau is een bar die wegzakt tot een grote min delta en dan positief omslaat, vaak de duidelijkste footprintlezing van een mislukte verkoopgolf.
Een uitgewerkt voorbeeld op NQ
Hier is een hypothetische NQ-reeks van vijf bars van 5 minuten, met de CVD op nul bij het begin van de reeks.
| Bar | Slot | Delta | CVD |
|---|---|---|---|
| 1 | 21.040,00 | +850 | +850 |
| 2 | 21.062,50 | +1.120 | +1.970 |
| 3 | 21.048,75 | -730 | +1.240 |
| 4 | 21.068,25 | +310 | +1.550 |
| 5 | 21.045,25 | -640 | +910 |
Bars 1 en 2 zijn bevestiging: koers omhoog, delta sterk positief, CVD op een high van +1.970. Bar 3 trekt terug met verkopers aan het roer. Bar 4 sluit op een nieuwe high, 5,75 punten boven bar 2, maar met een delta van slechts +310: de CVD bereikt +1.550, ruim onder de piek van +1.970. Dat is de divergentie. De koers kwam hoger met minder dan een derde van het agressieve kopen dat bar 2 nodig had.
Op de footprint kijk je naar de high van bar 4. Laten de bovenste rijen kopen in de ask zien dat vastloopt (positieve delta per niveau op de high, geen vooruitgang), dan past dat bij een passieve verkoper die de impuls absorbeert. Bar 5 bevestigt het daarna: negatieve delta, een slot weer onder bar 3, en de CVD die zakt naar +910.
Waar delta misleidt
Delta is een telling van agressie, geen maat voor richting, en kent vier veelvoorkomende valkuilen.
- Delta is geen richting. Een bar kan hoger sluiten met negatieve delta. Positieve delta vertelt je dat kopers agressief waren, niet dat ze gelijk hadden.
- Passieve orders bewegen de koers ook. De koers stijgt wanneer aanbod wordt weggetrokken of wanneer bids hoger worden gezet, zelfs als verkopers de bid raken. Grote passieve kopers kunnen de markt optillen bij negatieve delta. Daarom lees je delta samen met het orderboek of een heatmap, niet los.
- Sessiereset. De CVD begint opnieuw op een startpunt dat je zelf kiest: de Globex-opening, de opening van de cashsessie of een eigen tijdstip. Dezelfde dag geeft verschillende CVD-lijnen, afhankelijk van die instelling. Kies er één en houd je eraan.
- Rollover. Tijdens de rollweek verschuift het volume van het aflopende contract naar het volgende. Een CVD op het oude contract vlakt af om redenen die niets met kopers of verkopers te maken hebben, en een doorlopende grafiek kan bij de overstap een sprong tonen. Zorg dat je het contract leest waar het volume zit.
Gebruik bij een instap met een vaste stop
Delta en CVD werken het best als filter op een niveau dat je al had gepland, met de stop bepaald door de koers, niet door de indicator. In het voorbeeld hierboven zou een short pas zinvol zijn nadat bar 5 bevestigt. Stel dat de high van bar 4 op 21.072,00 lag: de stop komt een tick daarboven, op 21.072,25, en de instap is het slot van bar 5 op 21.045,25.
Dat is 27 punten risico, 108 ticks. Met één NQ à 5 dollar per tick is dat 540 dollar. Neem een hypothetische 50K-evaluatie met een drawdown van 2.000 dollar: één NQ riskeert meer dan een kwart van de ruimte op één enkel idee. Drie MNQ à 0,50 dollar per tick riskeren 162 dollar, wat ruimte laat voor een reeks verliestrades. De rekentool voor positiegrootte maakt deze som voor elke stop en elk instrument, en zo slaag je voor een evaluatie bij een futures prop firm legt uit waarom de positiegrootte meer telt dan de setup.
Raakt de koers de stop, dan zat de divergentie fout, en dat gebeurt vaak. Het nut van een vaste stop is dat ongelijk hebben een bekend bedrag kost.
Wil je deze metingen op realtime MBO-data zien, begin dan bij de footprint- en CVD-tools, op een platform waarmee de feed van je prop firm verbinding kan maken.
Firms die DeepCharts ondersteunen
