デルタと累積デルタ(CVD)を解説
アスクからビッドを引いた値を、バーごとに、そしてセッション全体で。価格と照らし合わせたデルタとCVDの読み方、ダイバージェンスの見つけ方、あらかじめ決めたストップでのトレード方法。
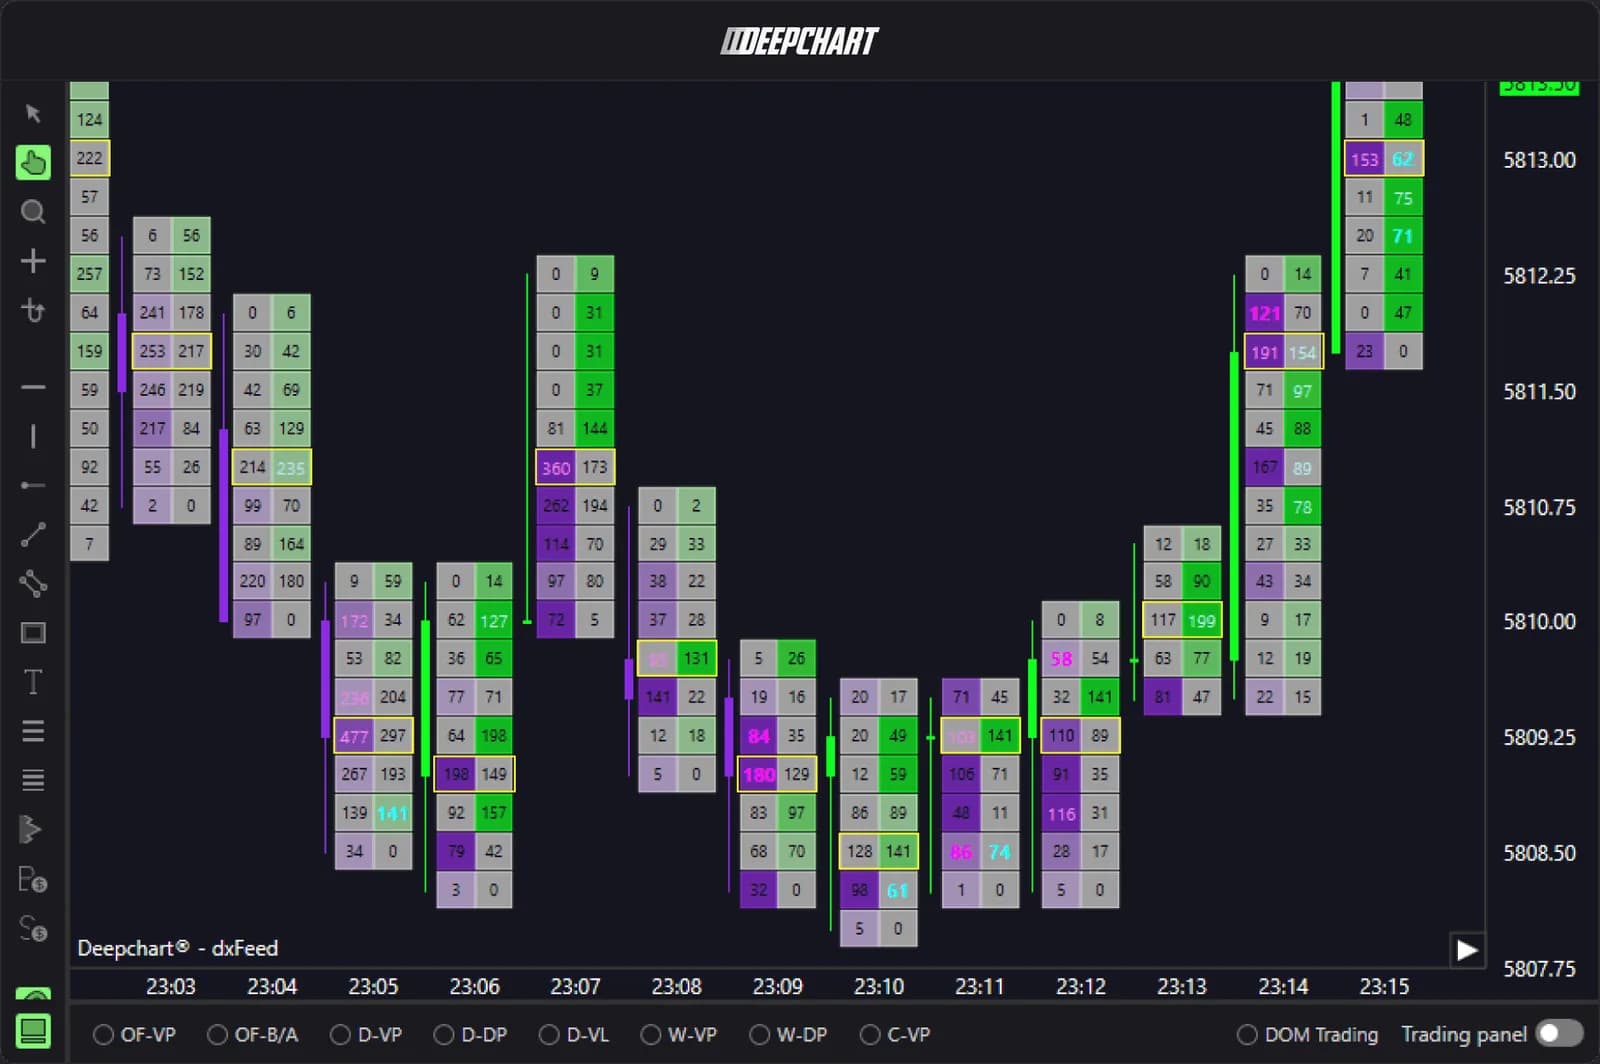
デルタとは、アスクで買われた出来高からビッドで売られた出来高を引いたもので、1本の足の中、あるいはその中の1つの価格で、買いと売りのどちらが成行で攻めていたかを数えたものです。累積デルタ(CVD:累積出来高デルタ)は、セッション開始からの足ごとのデルタの累計です。どちらも、価格が次にどこへ向かうかは教えてくれません。しかし価格と照らし合わせて読めば、値動きが成行注文に押されて進んでいるのか、それとも成行の後押しがないまま漂っているのかがわかります。
デルタが測るもの
デルタは、一定の時間や価格の範囲で、成行の買いと成行の売りの差を測ります。すべての取引には、板に並ぶ指値注文と、それにぶつかる成行注文という2つの側があります。成行注文の側がアグレッサー(仕掛けた側)です。買い手がアスクを成行で買えば、その出来高はアスクでカウントされ、売り手がビッドを叩けば、ビッドでカウントされます。
- 足のデルタ:足全体のアスク出来高からビッド出来高を引いたもの。アスクで2,300枚、ビッドで1,800枚の足のデルタは+500です。
- 価格ごとのデルタ:同じ引き算を、フットプリントの中で1行ずつ行ったもの。足の中のどこで成行が集中したか、つまり高値か、安値か、真ん中かがわかります。
フットプリントのセルが初めてなら、まずフットプリントチャートの読み方から始めてください。デルタは、そのセルから最初に導き出す数字です。
セッション全体の累積デルタ
累積デルタは、選んだ起点(通常はセッションの開始)以降のすべての足のデルタの合計です。新しい足ができるたびに、そのデルタが合計に加わります。合計+1,200の後に+500の足が来れば+1,700になり、続く足が-900なら+800になります。
CVDは、水準よりも傾きのほうが重要です。CVDが上昇していれば、その期間は成行の買いが優勢だったということです。上昇局面でCVDが横ばいなら、差し引きで成行の後押しがないまま価格が上がっているということです。数値そのものはカウントを始めた起点で変わるため、今日の数字と昨日の数字を比べるのではなく、ラインの形と価格の形を見比べてください。
アグレッサーのデータが重要な理由
デルタの精度は、各取引を買いと売りのどちらに分類するかで決まります。分類の方法は2通りあります。
| 方法 | サイドの決め方 | 精度 |
|---|---|---|
| 取引所のアグレッサーフラグ(CMEティックデータ) | CMEのマーケットデータが、各取引にそれを仕掛けた側のタグを付ける | 正確、取引ごと |
| ティックルールまたはビッド/アスク比較 | アップティック、またはアスクでの取引を買い、ダウンティック、またはビッドでの取引を売りとみなす | 推定、値動きの速い相場ほど不正確 |
推定は、多数の取引が同じ価格で約定したとき、2つの約定の間に気配が動いたとき、あるいはデータが1秒や1分単位のパケットに集約されているときに破綻します。静かな日なら、2つの方法の結果はほぼ同じに見えます。しかし経済指標で相場が急変したときには、数千枚単位で食い違うことがあります。
DeepChartsOFFはMBOフィードからアグレッサー側を読み取るため、デルタとCVDはティックの方向からの推測ではなく、取引所のフラグに基づいて計算されます。どのプラットフォームを使う場合でも、値動きの速い寄り付きでデルタのダイバージェンスを信じる前に、そのプラットフォームが取引をどう分類しているかを確認してください。
デルタとCVDの読み方
デルタとCVDは価格と照らし合わせて読みます。シグナルは価格と一致しているか食い違っているかにあり、数値単体にはありません。
コンファメーション
コンファメーション(確認)とは、価格とCVDが一緒に上昇する、または一緒に下落することです。価格が高値を更新し、CVDも高値を更新していれば、成行の買い手がまだ高値を買い上がっているということです。面白みはありませんが、健全なケースです。逆張りではなく、値動きについていく根拠になります。
ダイバージェンス
ダイバージェンスとは、価格が極値を更新しているのに、CVDが更新していない状態です。価格は高値を切り上げ、CVDは高値を切り下げる。つまり、買い手はもう以前ほど強く押し上げていません。多くの場合、高値で指値の売り手が待ち構えて買いを吸収しているか、あるいは新たな成行の買いではなく、売り指値が約定せずに取り消されることで、薄い流動性の中を価格が進んでいるかのどちらかです。この2つの違いは吸収と枯渇の違いで解説しています。
極値でのデルタ
足の高値や安値でのデルタは、転換点で誰が動いていたかを示します。高値で大きなプラスのデルタが出ているのに上に抜けないなら、それは買いが失敗したということです。誰かが指値で反対側を引き受けたのです。値動きの途中では強いデルタが出ていたのに、極値ではデルタがほとんど、あるいはまったく出ていないなら、成行の参加者が単に手を止めたと考えられます。前者は吸収、後者はむしろ枯渇に近いパターンです。
最小デルタ、最大デルタ、デルタフリップ
最小デルタと最大デルタは、足ができあがるまでの間にその足のデルタが付けた最低値と最高値です。確定時のデルタは、その最後の値にすぎません。+150で確定したものの途中で-700まで沈んだ足は、まっすぐ+150に向かった足とはまったく違う展開を示しています。序盤は売り手が主導権を握り、それを買い手が奪い返したのです。
デルタフリップは、その反転を目に見える形にしたものです。足のデルタの符号が大きなマイナスからプラスへ(またはその逆へ)変わり、足は反対側の極値近くで引けます。サポート水準で最小デルタが大きなマイナスに沈んだ後、プラスに反転する足は、売り崩しの失敗をフットプリントで読み取れる、最もわかりやすいサインであることが多いです。
NQでの計算例
ここでは、NQの5分足5本からなる仮想の値動きを見てみます。CVDは、この一連の値動きの始まりでゼロからスタートします。
| 足 | 終値 | デルタ | CVD |
|---|---|---|---|
| 1 | 21,040.00 | +850 | +850 |
| 2 | 21,062.50 | +1,120 | +1,970 |
| 3 | 21,048.75 | -730 | +1,240 |
| 4 | 21,068.25 | +310 | +1,550 |
| 5 | 21,045.25 | -640 | +910 |
足1と足2はコンファメーションです。価格は上昇し、デルタは大きくプラス、CVDは+1,970の高値にあります。足3は売り手主導で押します。足4は足2より5.75ポイント高い新高値で引けますが、デルタはわずか+310です。CVDは+1,550に達するものの、+1,970のピークを大きく下回っています。これがダイバージェンスです。価格は、足2のときの3分の1にも満たない成行の買いで、さらに高値を付けたのです。
フットプリントでは、足4の高値に注目します。最上部の数行で、アスクへの買いが続いているのに上に進めない様子(高値で価格ごとのデルタはプラス、価格は進まない)が見られれば、指値の売り手が上昇の勢いを吸収していると考えられます。そして足5が確認になります。デルタはマイナス、終値は足3を下回り、CVDは+910まで低下します。
デルタが誤解を招くとき
デルタは成行の量を数えたもので、方向を測るものではありません。よくある落とし穴が4つあります。
- デルタは方向ではない。デルタがマイナスでも、陽線で引ける足はあります。プラスのデルタが示すのは、買い手が成行で積極的に買っていたことだけで、その買いが正しかったかどうかではありません。
- 指値注文も価格を動かす。売り手がビッドを叩いていても、売り指値が取り消されたり、買い指値が切り上がったりすれば価格は上がります。指値で買う大口がいれば、デルタがマイナスでも相場が上がることがあります。だからこそ、デルタは単独ではなく、板やヒートマップと併せて読むのです。
- セッションのリセット。CVDは自分で選んだ起点でリセットされます。Globexの開始、現物(キャッシュ)市場の寄り付き、あるいは任意の時刻です。同じ日でも、この設定次第でCVDのラインは変わります。1つに決めて、変えずに使ってください。
- ロールオーバー。限月交代の週には、出来高が期近の限月から次の限月へ移ります。旧限月のCVDは買い手や売り手とは関係のない理由で勢いを失い、つなぎ足チャートでは切り替え時に段差が生じることがあります。出来高が集まっている限月を見ているか確認してください。
損切りを決めたエントリーでの使い方
デルタとCVDは、あらかじめ計画していた価格水準でのフィルターとして使うのが最も効果的です。損切りはインジケーターではなく価格で決めます。上の例でショートを検討してよいのは、足5で確認が取れてからです。足4の高値が21,072.00だったとすると、損切りはその1ティック上の21,072.25、エントリーは足5の終値21,045.25です。
リスクは27ポイント、108ティックです。1ティック5ドルのNQ1枚なら540ドルになります。ドローダウン2,000ドルの仮想の50K評価(エバリュエーション)なら、NQ1枚では1つのアイデアに余裕の4分の1以上を賭けることになります。1ティック0.50ドルのMNQ3枚ならリスクは162ドルで、何度か負けが続いても余裕が残ります。ポジションサイズ計算ツールを使えば、どんな損切り幅や銘柄でもこの計算ができます。また、先物プロップファームの評価に合格する方法では、なぜセットアップより枚数のほうが重要なのかを説明しています。
損切りに掛かったら、ダイバージェンスの読みが外れたということで、それはよくあることです。損切りを決めておく意味は、外れたときの損失額があらかじめわかっている点にあります。
こうした読みをリアルタイムのMBOデータで確認するなら、プロップファームのフィードを接続できるプラットフォーム上のフットプリントとCVDのツールから始めましょう。
DeepChartsが使えるプロップファーム
