Delta y delta acumulado (CVD), explicados
Ask menos bid, barra a barra y en toda la sesión: cómo leer el delta y el CVD frente al precio, detectar una divergencia y operarla con un stop definido.
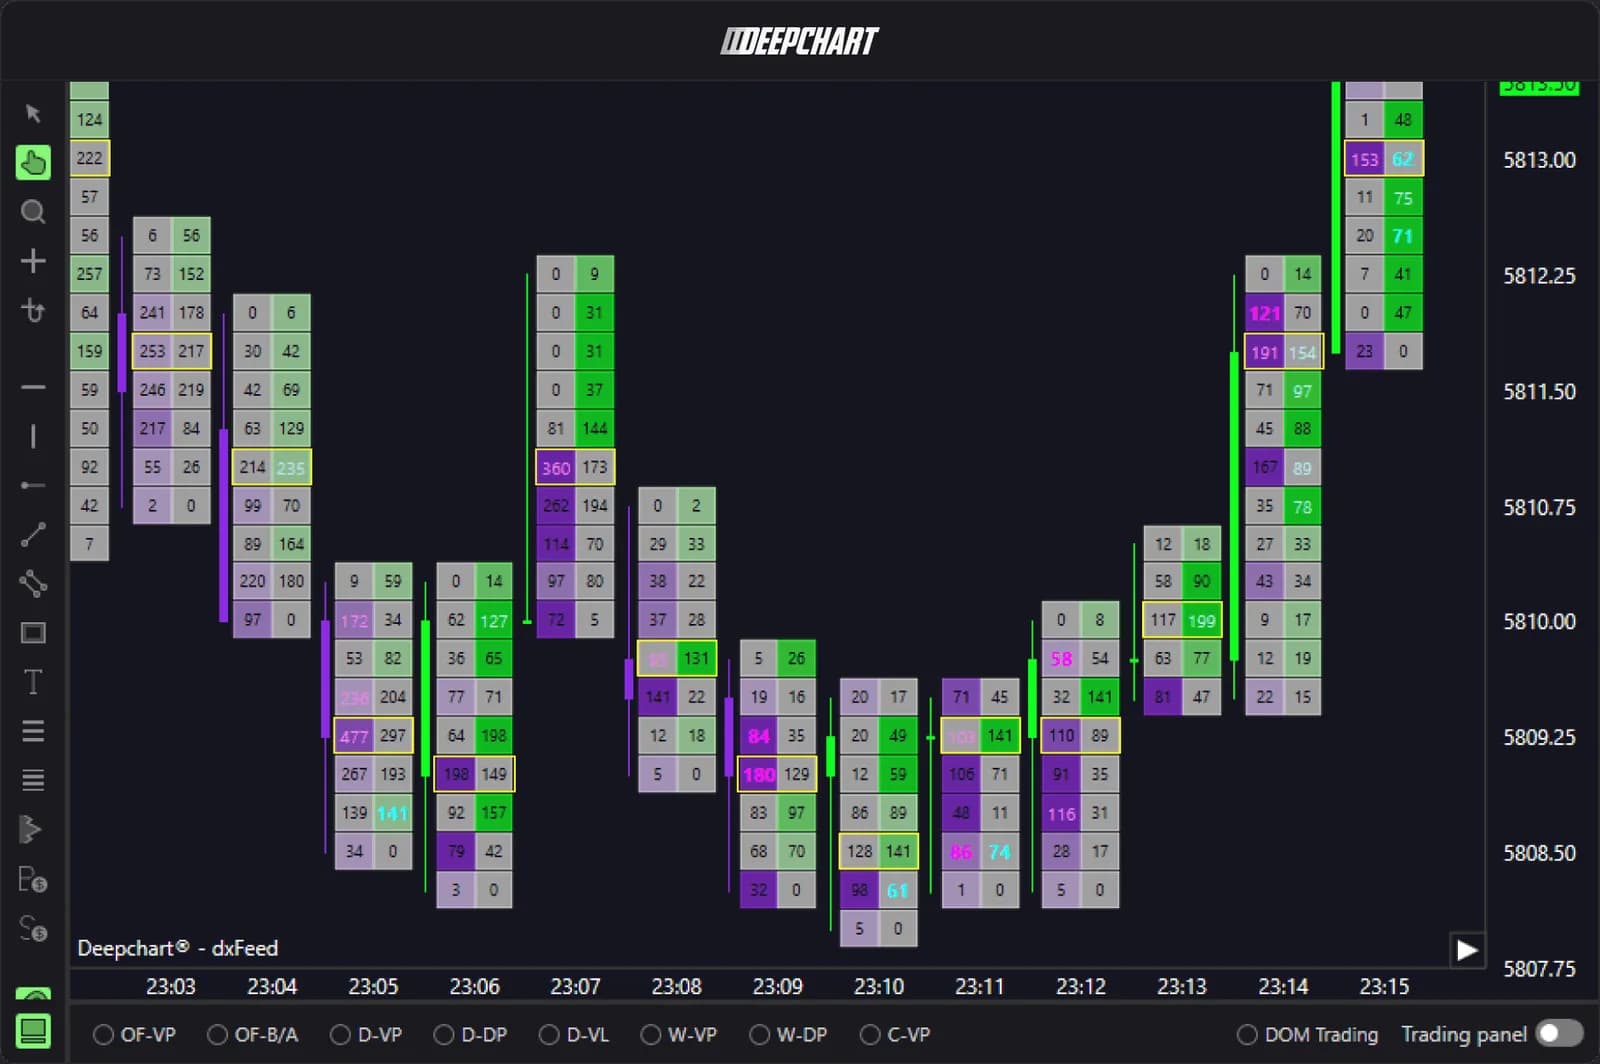
El delta es el volumen comprado en el ask menos el volumen vendido en el bid: cuenta qué lado fue agresivo en una barra, o en un precio dentro de ella. El cumulative volume delta (CVD) es el total acumulado de esos deltas de barra desde la apertura de la sesión. Ninguno de los dos te dice adónde irá el precio. Leídos frente al precio, te dicen si un movimiento lo empujan órdenes agresivas o si avanza a la deriva sin ellas.
Qué mide el delta
El delta mide la diferencia entre la compra agresiva y la venta agresiva en un tramo dado de tiempo o de precio. Cada trade tiene dos lados: una orden limitada en reposo y una orden a mercado que la ejecuta. La orden a mercado es el agresor. Cuando un comprador levanta la oferta, el volumen cuenta en el ask. Cuando un vendedor golpea el bid, cuenta en el bid.
- Delta de barra: volumen en el ask menos volumen en el bid para toda la barra. Una barra con 2.300 contratos en el ask y 1.800 en el bid tiene un delta de +500.
- Delta por precio: la misma resta, fila por fila, dentro de un footprint. Muestra en qué parte de la barra se produjo la agresión: en el máximo, en el mínimo o en el medio.
Si las celdas del footprint son nuevas para ti, empieza por leer un gráfico footprint: el delta es la primera cifra que se construye sobre ellas.
El delta acumulado a lo largo de la sesión
El cumulative volume delta es la suma de todos los deltas de barra desde un punto de inicio elegido, normalmente la apertura de la sesión. Cada barra nueva suma su delta al total: +500 sobre un total de +1.200 da +1.700, y una barra siguiente de -900 lo deja en +800.
El nivel del CVD importa menos que su pendiente. Un CVD que sube significa que los compradores agresivos han dominado durante el periodo. Un CVD plano durante una subida significa que el precio sube sin agresión neta detrás. La cifra en sí depende de dónde empezaste a contar, así que compara la forma de la línea con la forma del precio, no la cifra de hoy con la de ayer.
Por qué importan los datos del agresor
El delta solo es tan bueno como la forma en que cada trade se etiqueta como comprador o vendedor. Hay dos maneras de obtener esa etiqueta.
| Método | Cómo se decide el lado | Precisión |
|---|---|---|
| Indicador de agresor del exchange (datos tick de CME) | Los datos de mercado de CME marcan cada trade con el lado que lo inició | Exacta, trade a trade |
| Regla del tick o comparación bid/ask | Un trade en un uptick, o en el ask, se considera compra; en un downtick, o en el bid, venta | Estimada, peor en mercados rápidos |
La estimación falla cuando muchos trades se imprimen al mismo precio, cuando la cotización se mueve entre dos prints o cuando los datos se agregan en paquetes de un segundo o de un minuto. En un día tranquilo los dos métodos se parecen. En un pico de noticias pueden discrepar en miles de contratos.
DeepChartsOFF lee el lado agresor del feed MBO, así que el delta y el CVD se construyen a partir del indicador del exchange en lugar de deducirse de la dirección del tick. Uses la plataforma que uses, comprueba cómo etiqueta los trades antes de fiarte de una divergencia de delta en una apertura rápida.
Cómo leer el delta y el CVD
El delta y el CVD se leen frente al precio: la señal está en el acuerdo o el desacuerdo, nunca en la cifra sola.
Confirmación
La confirmación es el precio y el CVD subiendo juntos, o bajando juntos. Nuevos máximos en el precio con nuevos máximos en el CVD dicen que los compradores agresivos siguen pagando más. Es el caso aburrido y sano. Es un argumento para quedarse con el movimiento, no para ir en su contra.
Divergencia
La divergencia es el precio marcando un nuevo extremo mientras el CVD no lo hace. El precio imprime un máximo más alto, el CVD un máximo más bajo: los compradores ya no empujan tan fuerte para llegar ahí. A menudo esto significa que un vendedor pasivo está en el máximo absorbiendo la compra, o que el movimiento avanza sobre liquidez escasa, con ofertas retiradas en lugar de ejecutadas, en vez de sobre nueva demanda agresiva. La diferencia entre esos dos casos se trata en absorción frente a agotamiento.
El delta en los extremos
El delta en el máximo o el mínimo de una barra muestra quién estaba activo en el punto de giro. Un delta muy positivo en el máximo sin avance por encima es compra que fracasó: alguien pasivo tomó el otro lado. Poco o ningún delta en el extremo, después de un delta fuerte en el cuerpo del movimiento, sugiere que los agresores simplemente pararon. El primer patrón es absorción; el segundo se parece más al agotamiento.
Min delta, max delta y delta flip
El min delta y el max delta son los valores más bajo y más alto que alcanzó el delta de la barra mientras se formaba. El delta de cierre es solo el último de ellos. Una barra que cierra en +150 pero tocó -700 por el camino cuenta una historia distinta de una barra que fue directa a +150: los vendedores tenían el control al principio y los compradores lo recuperaron.
Un delta flip es esa reversión hecha visible: el delta de la barra cambia de signo, de muy negativo a positivo o al revés, y cierra cerca del otro extremo. En un soporte, una barra que se hunde hasta un min delta grande y luego pasa a positivo suele ser la lectura de footprint más clara de una venta fallida.
Un ejemplo práctico en NQ
Esta es una secuencia hipotética de NQ de cinco barras de 5 minutos, con el CVD empezando en cero al inicio de la secuencia.
| Barra | Cierre | Delta | CVD |
|---|---|---|---|
| 1 | 21.040,00 | +850 | +850 |
| 2 | 21.062,50 | +1.120 | +1.970 |
| 3 | 21.048,75 | -730 | +1.240 |
| 4 | 21.068,25 | +310 | +1.550 |
| 5 | 21.045,25 | -640 | +910 |
Las barras 1 y 2 son confirmación: el precio sube, el delta es claramente positivo y el CVD marca un máximo de +1.970. La barra 3 retrocede con los vendedores al mando. La barra 4 cierra en un nuevo máximo, 5,75 puntos por encima de la barra 2, pero con un delta de solo +310: el CVD llega a +1.550, muy por debajo de su pico de +1.970. Esa es la divergencia. El precio subió más con menos de un tercio de la compra agresiva que necesitó la barra 2.
En el footprint, el máximo de la barra 4 es donde miras. Si las filas superiores muestran compra contra el ask que se atasca (delta por precio positivo en el máximo, sin avance), encaja con un vendedor pasivo absorbiendo el empuje. La barra 5 lo confirma después: delta negativo, un cierre de nuevo por debajo de la barra 3 y el CVD cayendo a +910.
Dónde engaña el delta
El delta es un recuento de agresión, no una medida de dirección, y tiene cuatro trampas habituales.
- El delta no es dirección. Una barra puede cerrar al alza con delta negativo. Un delta positivo te dice que los compradores fueron agresivos, no que tuvieran razón.
- Las órdenes pasivas también mueven el precio. El precio sube cuando se retiran ofertas o cuando las pujas suben, incluso con vendedores golpeando el bid. Grandes compradores pasivos pueden levantar el mercado con delta negativo. Por eso lees el delta con el libro o un heatmap, no de forma aislada.
- Reinicio de sesión. El CVD se reinicia en un punto de inicio que eliges: la apertura de Globex, la apertura del contado o una hora personalizada. El mismo día da líneas de CVD distintas según ese ajuste. Elige uno y mantenlo.
- Rollover. Durante la semana del roll, el volumen pasa del contrato que vence al siguiente. Un CVD sobre el contrato antiguo se apaga por razones que no tienen nada que ver con compradores o vendedores, y un gráfico continuo puede mostrar un salto en el cambio. Asegúrate de estar leyendo el contrato que concentra el volumen.
Usarlo en una entrada con un stop definido
El delta y el CVD funcionan mejor como filtro sobre un nivel que ya habías planificado, con el stop fijado por el precio, no por el indicador. En el ejemplo de arriba, un corto solo tendría sentido después de que la barra 5 confirme. Supón que el máximo de la barra 4 fue 21.072,00: el stop va un tick por encima, en 21.072,25, y la entrada es el cierre de la barra 5 en 21.045,25.
Son 27 puntos de riesgo, 108 ticks. Con un NQ a 5 dólares por tick, son 540 dólares. Toma una evaluación hipotética de 50K con un drawdown de 2.000 dólares: un NQ arriesga más de una cuarta parte del margen en una sola idea. Tres MNQ a 0,50 dólares por tick arriesgan 162 dólares, lo que deja margen para una racha de perdedores. La calculadora de tamaño de posición hace esta cuenta para cualquier stop e instrumento, y cómo aprobar una evaluación de prop firm de futures explica por qué el tamaño importa más que el setup.
Si el precio toca el stop, la divergencia estaba equivocada, y eso pasa a menudo. El sentido de un stop definido es que equivocarse cueste una cantidad conocida.
Para ver estas lecturas con datos MBO en vivo, las herramientas de footprint y CVD son el punto de partida, en una plataforma a la que pueda conectarse el feed de tu prop firm.
Firmas que usan DeepCharts
