Delta与累计Delta(CVD)详解
Ask成交量减Bid成交量,逐根K线算,也按整个交易时段累计:如何对照价格解读Delta和CVD、发现背离,并用明确的止损去交易。
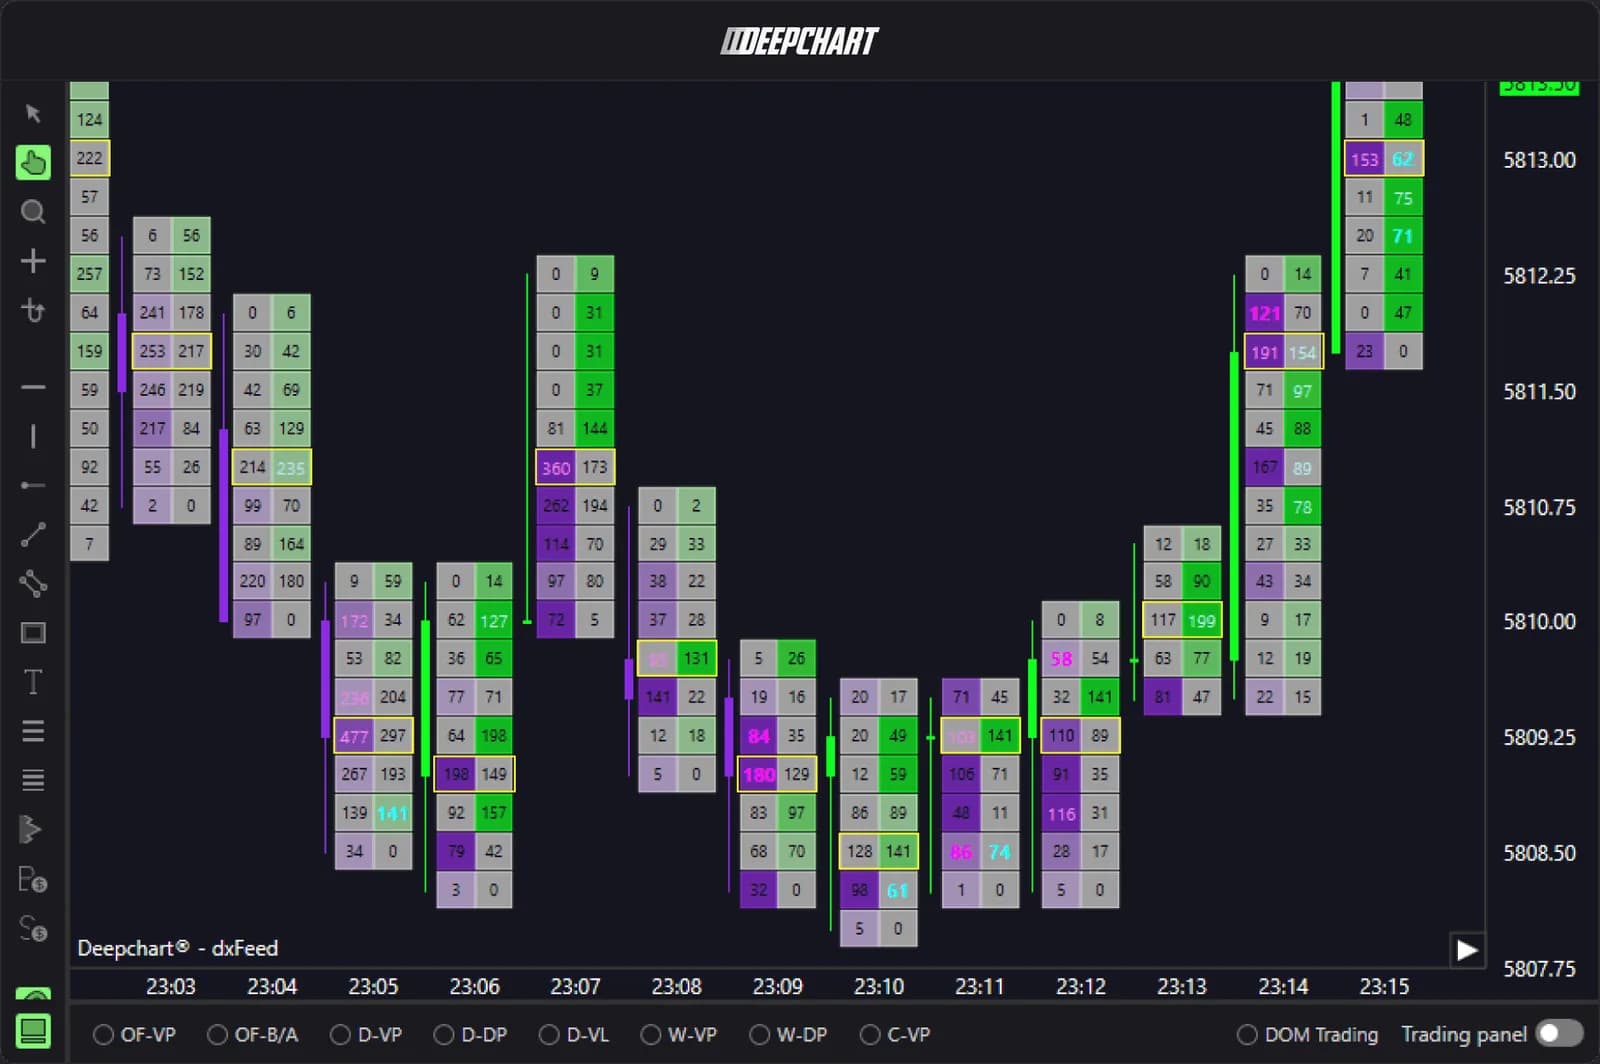
Delta等于在Ask成交的买入量减去在Bid成交的卖出量:它统计的是一根K线里(或K线内某个价位上)哪一方是主动方。累计Delta(CVD)则是自交易时段开盘以来,每根K线Delta的累计值。两者都不会告诉你价格下一步往哪走。但把它们和价格对照着看,你就能判断一段行情是有主动订单在推,还是背后并没有主动订单、价格只是在飘。
Delta衡量什么
Delta衡量的是在一段时间或一段价格范围内,主动买入与主动卖出之间的差额。每笔成交都有两方:一张挂着的限价单,和一张撞上它的市价单。市价单就是主动方。买方主动吃Ask时,这笔量计在Ask一侧;卖方主动打Bid时,计在Bid一侧。
- K线Delta:整根K线的Ask成交量减去Bid成交量。一根K线在Ask成交2,300手、在Bid成交1,800手,Delta就是+500。
- 逐价位Delta:在足迹图里逐行做同样的减法。它显示主动成交发生在K线的哪个位置:高点、低点,还是中间。
如果你对足迹图的格子还不熟悉,先看如何看懂足迹图:Delta正是在这些格子的基础上算出的第一个数字。
整个交易时段的累计Delta
累计Delta是从选定起点(通常是交易时段开盘)开始,每根K线Delta的总和。每出一根新K线,就把它的Delta加进总数:此前合计+1,200,再来一根+500,就变成+1,700;下一根是-900,合计就降到+800。
CVD的绝对水平不如它的斜率重要。CVD上升,说明这段时间里主动买盘占上风。上涨过程中CVD走平,说明价格在涨,背后却没有净主动成交在推。CVD的数值本身取决于你从哪里开始算,所以要比较的是这条线的形态和价格的形态,而不是拿今天的数字去比昨天的。
为什么主动方数据很重要
Delta准不准,取决于每笔成交是怎样被判定为买方或卖方的。判定方法有两种。
| 方法 | 如何判定方向 | 准确度 |
|---|---|---|
| 交易所主动方标记(CME逐笔数据) | CME行情数据会给每笔成交标上发起它的一方 | 精确,逐笔判定 |
| Tick规则或Bid/Ask比较 | 在价格上跳时或在Ask成交的算买入,在价格下跳时或在Bid成交的算卖出 | 估算,快市中误差最大 |
在以下情况下,估算法就会失灵:大量成交出现在同一价位;两笔成交之间报价发生了变动;或者数据被打包成1秒或1分钟的数据包。行情清淡的日子里,两种方法的结果看起来差不多;可一旦遇到数据公布引发的急涨急跌,两者的差异可能达到数千手。
DeepChartsOFF从MBO数据源读取主动方,所以Delta和CVD是根据交易所的标记计算的,而不是从价格跳动方向推断出来的。无论你用哪个平台,在开盘快市中相信一个Delta背离之前,先弄清楚它是怎么标记成交的。
如何解读Delta与CVD
Delta和CVD要对照价格来看:信号在于两者是一致还是背离,而绝不在于数字本身。
确认
确认,就是价格和CVD一起上涨,或者一起下跌。价格创新高,CVD也创新高,说明主动买家仍在不断抬价追买。这是平淡但健康的情况。这时该做的是跟着行情走,而不是逆势摸顶抄底。
背离
背离,就是价格创出新的极值,CVD却没有跟上。价格走出更高的高点,CVD却是更低的高点:买家为了把价格推到那里,已经不再那么用力了。这通常意味着两种情况之一:要么高点有被动卖家在吸收买单,要么这段行情是在稀薄的流动性中走出来的,卖单是被撤掉的,而不是被吃掉的,背后并没有新的主动买盘。这两种情况的区别,见吸收与衰竭。
极端价位上的Delta
K线高点或低点处的Delta,显示的是转折点上谁在出手。高点出现大额正Delta,价格却没能再往上走,这是一次失败的买入:有被动的一方接下了对手盘。如果行情推进过程中Delta很强,到了极端价位Delta却很小甚至没有,则说明主动方只是停手了。前一种形态是吸收,后一种更像衰竭。
最小Delta、最大Delta与Delta翻转
最小Delta和最大Delta,是K线形成过程中Delta达到的最低值和最高值。收盘时的Delta只是这一过程中的最后一个读数。一根收在+150、但中途一度跌到-700的K线,和一根直接走到+150的K线,讲的是完全不同的故事:前者一开始是卖方掌控局面,后来被买方夺了回来。
Delta翻转就是把这种反转直接摆在你眼前:K线的Delta改变符号,从大幅为负翻为正值(或者反过来),收盘时接近另一端的极值。在支撑位上,一根最小Delta一度大幅为负、随后翻正的K线,往往是足迹图上判断抛售失败最清晰的信号。
NQ实例演算
下面是一段假设的NQ行情,由5根5分钟K线组成,CVD从这段行情开始时的零起算。
| K线 | 收盘价 | Delta | CVD |
|---|---|---|---|
| 1 | 21,040.00 | +850 | +850 |
| 2 | 21,062.50 | +1,120 | +1,970 |
| 3 | 21,048.75 | -730 | +1,240 |
| 4 | 21,068.25 | +310 | +1,550 |
| 5 | 21,045.25 | -640 | +910 |
第1、2根K线属于确认:价格上涨,Delta大幅为正,CVD升到+1,970的高点。第3根K线回调,卖方占主导。第4根K线收在新高,比第2根高5.75个点,但Delta只有+310:CVD升到+1,550,明显低于+1,970的峰值。这就是背离。价格涨得更高,用到的主动买盘却还不到第2根K线的三分之一。
在足迹图上,要看的是第4根K线的高点。如果最上面几行显示买单在吃Ask却停滞不前(高点处逐价位Delta为正,价格却没有进展),那就符合被动卖家在吸收这波推升的特征。随后第5根K线给出确认:Delta为负,收盘跌回第3根K线下方,CVD降到+910。
Delta在哪些地方会误导你
Delta统计的是主动性,而不是方向,常见的陷阱有4个。
- Delta不等于方向。Delta为负的K线,照样可以收阳。正Delta只说明买方是主动方,并不说明他们是对的。
- 被动挂单同样会推动价格。即使卖方在打Bid,只要卖单被撤掉,或者买单往上挪,价格照样会上涨。大型被动买家可以在负Delta的情况下把行情抬上去。所以Delta要配合订单簿或热力图一起看,不能单独看。
- 交易时段重置。CVD会在你选定的起点重置:Globex开盘、现货市场开盘,或者自定义时间。同一天的行情,设置不同,画出的CVD线也不同。选定一种,就一直用下去。
- 换月。换月那一周,成交量会从即将到期的合约转移到下一个合约。旧合约上的CVD会逐渐走弱,原因与买卖双方毫无关系;连续合约图表在切换时也可能出现跳空。确保你看的是成交量所在的那个合约。
在止损明确的入场中使用Delta
Delta和CVD最适合作为过滤器,用在你事先已经计划好的价位上,止损则由价格决定,而不是由指标决定。在上面的例子里,只有等第5根K线确认之后,做空才说得通。假设第4根K线的高点是21,072.00:止损放在它上方1跳,即21,072.25,入场价是第5根K线的收盘价21,045.25。
这就是27个点的风险,即108跳。1手NQ每跳5美元,就是540美元。假设一个回撤为2,000美元的50K考核账户:做1手NQ,一个交易想法就要冒超过四分之一回撤空间的风险。3手MNQ每跳0.50美元,风险是162美元,即使连亏几笔也还有余地。仓位计算器可以针对任何止损和品种帮你算出这笔账;如何通过期货自营交易公司的考核则解释了为什么仓位比交易形态更重要。
如果价格打掉了止损,说明这次背离判断错了,这种事经常发生。明确止损的意义在于:就算错了,损失也是事先知道的。
想在实时MBO数据上看到这些读数,可以从足迹图和CVD工具入手,前提是平台要能接入你所在自营交易公司的数据源。
支持DeepCharts的公司
